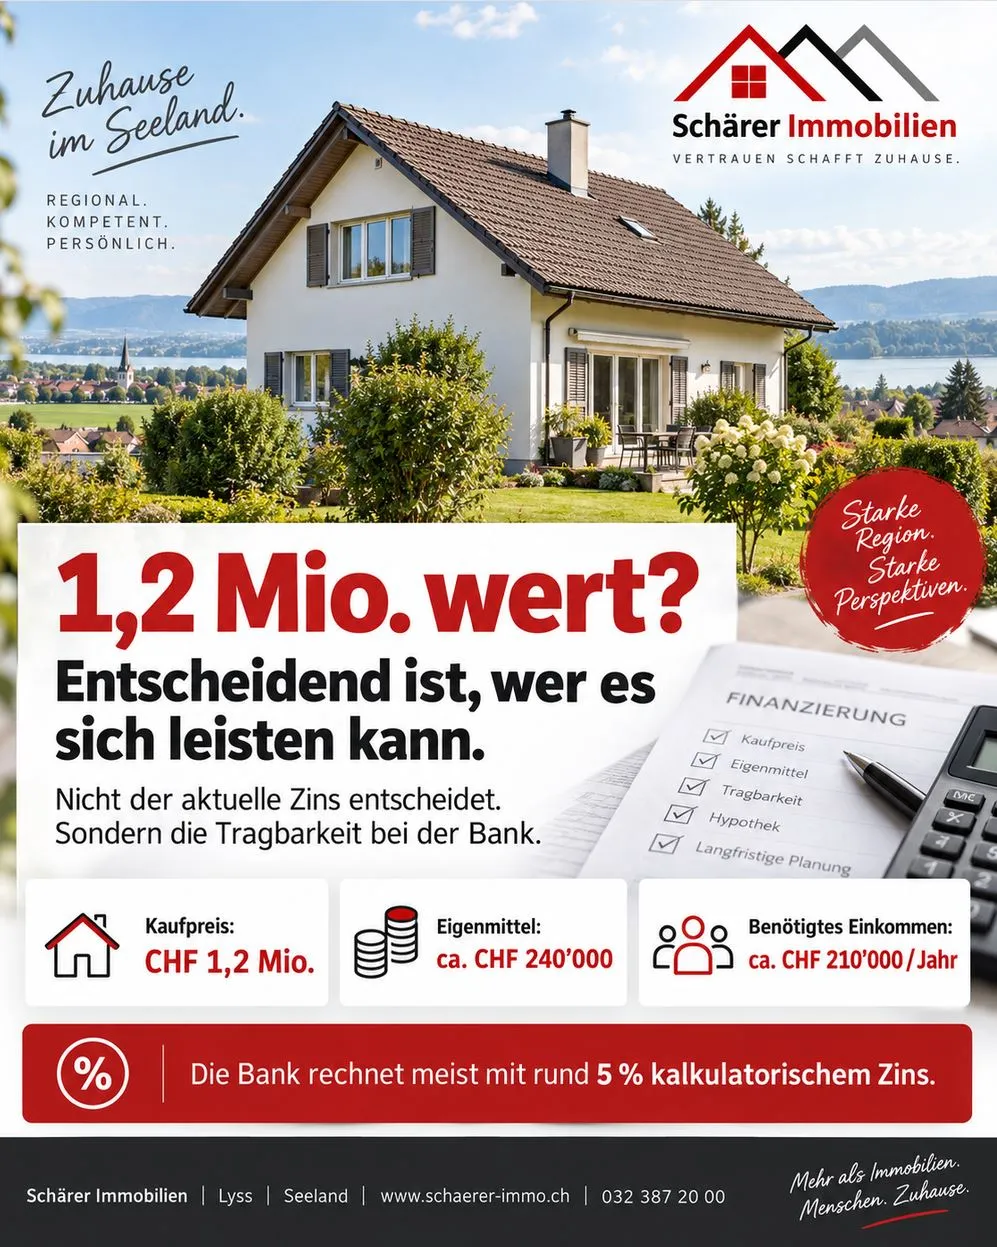
Ihr Haus ist 1,2 Millionen Franken wert. Die entscheidende Frage ist oft nicht, ob diese Zahl stimmt, sondern wer sie bezahlen kann. Denn am Ende entscheidet nicht der Kaufwille, sondern die Bank – und die rechnet anders, als viele Eigentümer annehmen.
Wer eine Liegenschaft verkauft, verkauft sie an Menschen mit Einkommen, Ersparnissen und einer Finanzierungszusage. Jede Preisstufe nach oben verkleinert diesen Kreis. Das gilt weitgehend unabhängig davon, wie tief die Hypothekarzinsen gerade sind.
Kurz erklärt: Banken prüfen die Tragbarkeit nicht mit dem aktuellen Zins, sondern mit einem kalkulatorischen Satz von meist 4,5 bis 5 Prozent, dazu kommen Amortisation und rund 1 Prozent Neben- und Unterhaltskosten. Diese Wohnkosten sollen höchstens einen Drittel des Bruttoeinkommens ausmachen. In unserer Modellrechnung braucht, wer ein Haus für 1,2 Millionen Franken mit 20 Prozent Eigenmitteln kauft, rund 212’000 Franken Bruttoeinkommen und 240’000 Franken Eigenmittel.
Wie rechnen Banken die Tragbarkeit?
Die Tragbarkeitsrechnung soll zeigen, ob sich ein Haushalt sein Eigenheim auch dann noch leisten kann, wenn die Zinsen deutlich höher liegen als heute. Deshalb setzen Banken einen langfristigen Durchschnittszins ein, den sogenannten kalkulatorischen Zinssatz. Die Grundlogik ist bei den meisten Banken ähnlich (Stand: 28.09.2026):
- Kalkulatorischer Zins: je nach Bank meist 4,5 oder 5 Prozent auf der gesamten Hypothek.
- Amortisation: der jährliche Betrag, mit dem die Hypothek auf zwei Drittel des Belehnungswerts zurückgeführt wird.
- Neben- und Unterhaltskosten: pauschal meist rund 1 Prozent des Liegenschaftswerts pro Jahr.
- Tragbarkeitsgrenze: Die Summe soll einen Drittel des regelmässigen Bruttoeinkommens nicht übersteigen.
Wichtig: Diese Werte sind verbreitete Bankpraxis, aber kein gesetzlicher oder einheitlicher Standard. Einzelne Banken rechnen mit anderen Sätzen, berücksichtigen zusätzliches Vermögen oder prüfen bei älteren Käufern auch die Tragbarkeit nach der Pensionierung. Die folgenden Zahlen sind deshalb als Modellrechnung zu verstehen, nicht als Finanzierungszusage.
Was schreiben die Richtlinien der Banken verbindlich vor?
Verbindlich sind die Mindestanforderungen bei Hypothekarfinanzierungen der Schweizerischen Bankiervereinigung (SBVg), die von der FINMA als Mindeststandard anerkannt sind. Die aktuelle Fassung gilt seit dem 1. Januar 2025. Für Wohneigentum sind zwei Punkte zentral:
- Mindestens 10 Prozent des Belehnungswerts müssen Eigenmittel sein, die nicht aus dem Guthaben der 2. Säule stammen – sogenannte harte Eigenmittel.
- Die Hypothek muss innert maximal 15 Jahren linear auf zwei Drittel des Belehnungswerts amortisiert werden.
Ein weiterer Punkt ist für Verkäufer besonders wichtig: Liegt der Kaufpreis über dem Belehnungswert, den die Bank ansetzt, muss die Käuferschaft die Differenz vollständig aus Eigenmitteln finanzieren. Ein zu hoher Preis erhöht also nicht nur die Tragbarkeitshürde, sondern auch den Eigenmittelbedarf.
In der Praxis verlangen die meisten Banken insgesamt rund 20 Prozent Eigenmittel. Der Anteil über den harten 10 Prozent darf auch aus der Pensionskasse stammen, etwa über einen Vorbezug.
Welches Einkommen braucht ein Haus für 1,2 Millionen Franken?
Die folgende Modellrechnung verwendet die verbreiteten Annahmen: 5 Prozent kalkulatorischer Zins, 1 Prozent Nebenkosten, Amortisation auf zwei Drittel innert 15 Jahren, Belastung höchstens ein Drittel des Bruttoeinkommens. Kaufpreis und Belehnungswert sind gleich angenommen.
- Kaufpreis: 1’200’000 Franken
- Eigenmittel 20 Prozent: 240’000 Franken (davon mindestens 120’000 Franken hart)
- Hypothek: 960’000 Franken
- Kalkulatorischer Zins, 5 Prozent auf 960’000 Franken: 48’000 Franken
- Amortisation: von 960’000 auf 800’000 Franken (zwei Drittel), also 160’000 Franken in 15 Jahren: rund 10’700 Franken pro Jahr
- Neben- und Unterhaltskosten, 1 Prozent: 12’000 Franken
- Jährliche Belastung: rund 70’700 Franken
- Benötigtes Bruttoeinkommen (Belastung mal drei): rund 212’000 Franken
Rechnet eine Bank mit 4,5 statt 5 Prozent, sinkt der kalkulatorische Zins auf 43’200 Franken und das benötigte Einkommen auf rund 198’000 Franken. An der Grössenordnung ändert das wenig.
Nicht enthalten sind die Kaufnebenkosten, die in der Regel ebenfalls aus eigenen Mitteln bezahlt werden. Im Kanton Bern beträgt die Handänderungssteuer 1,8 Prozent des Kaufpreises; bei selbstgenutztem Wohneigentum sind unter bestimmten Voraussetzungen die ersten 800’000 Franken davon befreit. Dazu kommen Kosten für Notariat, Grundbuch und die Errichtung oder Erhöhung von Schuldbriefen.
Was ändert der Sprung von 1,0 auf 1,2 Millionen?
Dieselbe Modellrechnung für ein Haus für 1’000’000 Franken:
- Eigenmittel 20 Prozent: 200’000 Franken; Hypothek: 800’000 Franken
- Kalkulatorischer Zins, 5 Prozent: 40’000 Franken
- Amortisation auf rund 666’700 Franken innert 15 Jahren: rund 8’900 Franken pro Jahr
- Neben- und Unterhaltskosten: 10’000 Franken
- Jährliche Belastung: rund 58’900 Franken; benötigtes Bruttoeinkommen: rund 177’000 Franken
Der Preisunterschied von 200’000 Franken wirkt auf dem Papier überschaubar. Für die Käuferschaft bedeutet er aber rund 35’000 Franken mehr Bruttoeinkommen pro Jahr und 40’000 Franken mehr Eigenmittel. Jeder Haushalt, der zwischen diesen Werten liegt, fällt als Käufer weg – nicht weil er nicht will, sondern weil die Bank nein sagt.
Deshalb verkauft sich eine realistisch bepreiste Liegenschaft oft schneller und am Ende nicht schlechter als eine überteuerte. Wie ein Angebotspreis sauber hergeleitet wird, zeigen wir im Beitrag Verkaufspreis festlegen. Warum das höchste Preisversprechen selten das beste ist, lesen Sie unter Höchstes Preisversprechen gewinnt das Mandat.
Was bedeutet das für Verkäufer im Seeland?
Einfamilienhäuser im Seeland kaufen häufig Familien und Paare mit zwei Einkommen, darunter viele, die nach Bern oder Biel/Bienne pendeln – ob entlang der Bahnachse in Lyss, Busswil oder Schüpfen, in Brügg oder in Seegemeinden wie Ipsach. Ob ein Haus 900’000 Franken oder 1,3 Millionen kostet, entscheidet darüber, wie viele dieser Haushalte überhaupt eine Finanzierungszusage erhalten. Aus unserer Praxis:
- Käuferprofil vor der Vermarktung klären: Welches Einkommen und welche Eigenmittel braucht ein Käufer für Ihren Angebotspreis – und wie viele solche Haushalte suchen in Ihrem Teilmarkt?
- Finanzierungsnachweis früh einfordern: nicht erst nach der zweiten Besichtigung, sondern bevor ernsthaft verhandelt wird.
- Mit Vorsorgegeldern und Familienlösungen rechnen: Bei Objekten über einer Million spielen Pensionskassenbezüge, Erbvorbezüge oder Unterstützung der Eltern häufig eine Rolle. Das braucht Zeit und gehört in den Zeitplan.
- Bankbewertung mitdenken: Liegt der Preis deutlich über dem Wert, den Banken ansetzen, scheitern Finanzierungen, auch wenn der Käufer will.
Eine unabhängige Immobilienbewertung zeigt, wo Ihr Objekt realistisch steht. Unsere Finanzierungsberatung hilft Käufern wie Verkäufern, die Tragbarkeit früh zu klären.
Fazit
Der Preis Ihrer Liegenschaft bestimmt, wer sie kaufen kann. Banken rechnen mit einem kalkulatorischen Zins, nicht mit dem Tageszins, und jede Preisstufe verlangt spürbar mehr Einkommen und Eigenmittel. Wer das vor der Vermarktung berücksichtigt, spricht die richtigen Käufer an und vermeidet Verhandlungen, die an der Finanzierung scheitern.
Häufige Fragen
Wie viel Einkommen brauche ich für ein Haus für 1 Million Franken?
Mit 20 Prozent Eigenmitteln, 5 Prozent kalkulatorischem Zins, Amortisation auf zwei Drittel innert 15 Jahren und 1 Prozent Nebenkosten ergibt die Modellrechnung eine Belastung von rund 58’900 Franken pro Jahr. Bei einer Tragbarkeitsgrenze von einem Drittel entspricht das einem Bruttoeinkommen von rund 177’000 Franken. Je nach Bank und persönlicher Situation kann das Ergebnis abweichen.
Warum rechnen Banken mit 5 Prozent, wenn die Hypothekarzinsen tiefer sind?
Der kalkulatorische Zins bildet einen langfristigen Durchschnitt ab. Die Bank will sicherstellen, dass ein Haushalt seine Hypothek auch nach Ablauf einer günstigen Festhypothek oder bei steigenden Zinsen tragen kann. Deshalb verändern kurzfristige Zinsbewegungen die Tragbarkeitsrechnung kaum.
Darf ich Pensionskassengeld als Eigenmittel einsetzen?
Teilweise. Mindestens 10 Prozent des Belehnungswerts müssen gemäss SBVg-Richtlinien aus Mitteln stammen, die nicht aus der 2. Säule kommen. Den Rest der Eigenmittel können Sie grundsätzlich mit einem Vorbezug oder einer Verpfändung aus der Pensionskasse finanzieren. Steuerfolgen und Auswirkungen auf Ihre Vorsorgeleistungen klären Sie am besten vorab mit Ihrer Pensionskasse.
Rechnen alle Banken gleich?
Nein. Die Mindestanforderungen zu harten Eigenmitteln und Amortisation gelten für alle Banken, kalkulatorischer Zins, Nebenkostenpauschale und Tragbarkeitsgrenze sind aber Bankpraxis und können abweichen. Ein Vergleich mehrerer Banken kann sich deshalb lohnen, besonders bei knapper Tragbarkeit.
Quellen und weiterführende Informationen
- Schweizerische Bankiervereinigung: Richtlinien betreffend Mindestanforderungen bei Hypothekarfinanzierungen (PDF)
- UBS: Hypothek – was bedeutet Tragbarkeit?
- Raiffeisen: Tragbarkeit einer Hypothek
- Grundbuchamt des Kantons Bern: Handänderungssteuer
Passt Ihr Preis zu Ihren Käufern?
Wir rechnen mit Ihnen durch, welches Käuferprofil zu Ihrem Preisniveau passt, und klären Finanzierungsfragen früh – für Verkäufer ebenso wie für Kaufinteressenten, mit Zugang zu einem regionalen Bankennetzwerk.
Über den Autor: Noah Schärer ist Inhaber und Geschäftsführer der Schärer Immobilien AG in Lyss. Der Betriebsökonom FH mit Hintergrund im Banking hat einen CAS in Immobilienbewertung, ist Mitglied des Schweizerischen Immobilienschätzer-Verbands (SIV) und begleitet Eigentümerinnen und Eigentümer im Berner Seeland bei Verkauf, Bewertung und Finanzierungsfragen.