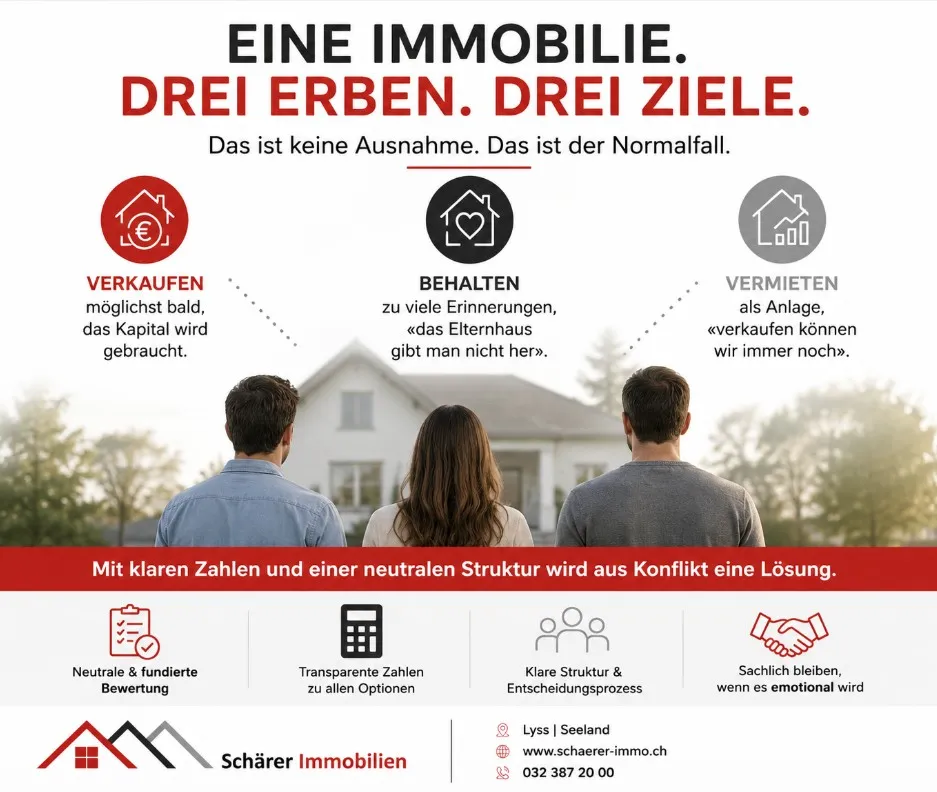
Eine Immobilie. Drei Erben. Drei Ziele. Die Schwester möchte möglichst bald verkaufen, weil sie das Kapital braucht. Der Bruder will das Elternhaus behalten, zu viele Erinnerungen hängen daran. Die jüngste Schwester schlägt vor, zu vermieten: «Verkaufen können wir immer noch.»
Das ist keine Ausnahme, sondern der Normalfall. Jede dieser Positionen ist nachvollziehbar, und genau deshalb blockieren sie sich gegenseitig. Aus Erfahrung wissen wir: Mit klaren Zahlen und einer neutralen Struktur wird aus einem Konflikt meistens eine Lösung.
Kurz erklärt: Erben mehrere Personen eine Liegenschaft, gehört sie ihnen bis zur Teilung gemeinsam als Erbengemeinschaft; entscheiden können sie nur zusammen (Art. 602 ZGB). Jeder Erbe kann jederzeit die Teilung verlangen (Art. 604 ZGB). Die wichtigsten Optionen sind Verkauf, Übernahme durch einen Erben zum Verkehrswert im Zeitpunkt der Teilung (Art. 617 ZGB), gemeinsame Vermietung oder Umwandlung in Miteigentum. Eine neutrale Verkehrswertschätzung ist die Grundlage für jede dieser Varianten.
Was bedeutet eine Erbengemeinschaft rechtlich?
Mit dem Tod entsteht unter den Erben automatisch eine Gemeinschaft. Sie werden Gesamteigentümer der Erbschaft und «verfügen … über die Rechte der Erbschaft gemeinsam» (Art. 602 Abs. 2 ZGB). In der Praxis heisst das: Verkauf, Vermietung oder eine grössere Sanierung brauchen die Zustimmung aller. Ein einzelner Erbe kann einen Entscheid also blockieren – er kann ihn aber nicht allein durchsetzen.
Drei weitere Punkte sind wichtig:
- Haftung: Für die Schulden des Erblassers, also auch für eine bestehende Hypothek, haften die Erben solidarisch (Art. 603 ZGB).
- Teilungsanspruch: Jeder Erbe kann «zu beliebiger Zeit» die Teilung verlangen (Art. 604 Abs. 1 ZGB). Das Gericht kann sie nur vorübergehend aufschieben, wenn eine sofortige Teilung den Wert erheblich schädigen würde.
- Vertretung: Hat der Erblasser einen Willensvollstrecker eingesetzt, verwaltet dieser die Erbschaft und führt die Teilung aus (Art. 518 ZGB). Fehlt eine solche Person, kann auf Begehren eines Erben die Behörde eine Erbenvertretung bestellen (Art. 602 Abs. 3 ZGB).
Welche Optionen hat eine Erbengemeinschaft mit einer Immobilie?
Verkaufen
Der Verkauf ist die klarste Lösung: Der Nettoerlös wird nach Erbquoten verteilt, niemand bleibt finanziell gebunden. Alle Erben müssen den Kaufvertrag mittragen, und Preis, Strategie und Zeitplan sollten vorab gemeinsam festgelegt werden. Wie ein strukturierter Verkauf abläuft, zeigen wir auf der Seite Immobilie verkaufen.
Übernahme durch einen Erben
Ein Erbe übernimmt die Liegenschaft und zahlt die anderen aus. Das Gesetz ist hier eindeutig: Grundstücke sind den Erben «zum Verkehrswert anzurechnen, der ihnen im Zeitpunkt der Teilung zukommt» (Art. 617 ZGB). Nicht zum amtlichen Wert, nicht zum Versicherungswert und nicht zum Wert am Todestag. Können sich die Erben über den Anrechnungswert nicht verständigen, wird er durch amtlich bestellte Sachverständige geschätzt (Art. 618 ZGB).
Gemeinsam vermieten
Vermieten verschiebt den Entscheid, ohne ihn zu erübrigen. Die Gemeinschaft wird zur Vermieterin, mit allen Pflichten: Mieterwahl, Unterhalt, Nebenkostenabrechnung, Steuererklärungen. Und weil jeder Erbe jederzeit die Teilung verlangen kann, ist «verkaufen können wir immer noch» keine stabile Grundlage – ausser alle verpflichten sich schriftlich auf eine Mindestdauer.
Umwandlung in Miteigentum
Die Erben können das Gesamteigentum in Miteigentum nach Bruchteilen überführen. Dann kann jeder seinen Anteil grundsätzlich selbst verkaufen oder belehnen (Art. 646 Abs. 3 ZGB); die übrigen Miteigentümer haben gegenüber Dritten ein gesetzliches Vorkaufsrecht (Art. 682 ZGB). Wichtigere Verwaltungsentscheide wie der Abschluss von Mietverträgen brauchen eine Mehrheit nach Köpfen und Anteilen (Art. 647b ZGB). Die Aufhebung des Miteigentums kann für höchstens 50 Jahre ausgeschlossen werden, bei Grundstücken mit öffentlicher Beurkundung (Art. 650 ZGB).
Welche Zahlen braucht jede Option?
Diskussionen über Gefühle lassen sich schwer führen, Diskussionen über Zahlen schon. Eine vereinfachte Modellrechnung mit drei Erben zu gleichen Teilen, einem Verkehrswert von 1’050’000 Franken und einer bestehenden Hypothek von 250’000 Franken:
- Verkauf: Verkaufspreis abzüglich Hypothek, Verkaufskosten und Grundstückgewinnsteuer, geteilt durch drei. Die Steuer hängt von den Anlagekosten und der Besitzesdauer ab und gehört vor dem Entscheid geschätzt.
- Übernahme: Nettowert 800’000 Franken, Anteil je 266’667 Franken. Der Übernehmende zahlt seinen Geschwistern zusammen 533’333 Franken aus und braucht eine Hypothek von rund 783’000 Franken, also rund 75 Prozent des Verkehrswerts.
- Tragbarkeit der Übernahme: Mit einem kalkulatorischen Zinssatz von 5 Prozent (39’167 Franken), Amortisation auf zwei Drittel des Werts innert 15 Jahren (rund 5’600 Franken) und Unterhalt von 1 Prozent (10’500 Franken) ergeben sich gut 55’000 Franken pro Jahr. Bei einer Belastungsgrenze von einem Drittel entspricht das einem Bruttoeinkommen von rund 166’000 Franken.
- Vermietung: Bei 3’200 Franken Monatsmiete ergibt sich eine Bruttorendite von rund 3,7 Prozent. Davon gehen Hypothekarzins, Unterhalt, Rückstellungen und allenfalls Verwaltungskosten ab; der Mietertrag ist für jeden Erben anteilig als Einkommen zu versteuern.
Die Annahmen der Banken unterscheiden sich; Unterhaltssatz und Belastungsgrenze variieren je nach Institut. Die Mindestanforderungen der Bankiervereinigung verlangen zudem mindestens 10 Prozent Eigenmittel, die nicht aus der Pensionskasse stammen – der geerbte Anteil kann dafür eingesetzt werden. Ob eine Übernahme realistisch ist, klären Sie am besten früh mit einer Finanzierungsberatung. Bei der Vermietung gilt es ehrlich festzuhalten: Wir führen selbst keine Liegenschaftsverwaltungen. Wer vermietet, braucht eine Person oder eine Verwaltung, die diese Arbeit verlässlich übernimmt.
Was gilt bei Steuern und Handänderung im Kanton Bern?
Ob Einfamilienhaus in Brügg, Wohnung in Nidau oder Doppelhaushälfte in Büren an der Aare: Für Erbengemeinschaften im Seeland gelten die bernischen Regeln (Stand: 28.09.2026).
- Erbschaftssteuer: Erbschaften an Nachkommen und Ehegatten sind im Kanton Bern steuerfrei.
- Übernahme durch einen Erben: Die Erbteilung gehört zu den Tatbeständen, bei denen die Grundstückgewinnsteuer aufgeschoben wird. Von der Handänderungssteuer ist der Erwerb durch Nachkommen ausgenommen; bei der Erbteilung ist das Verhältnis zum Erblasser massgebend.
- Verkauf an Dritte: Die Grundstückgewinnsteuer wird fällig. Als Erwerbspreis gilt grundsätzlich der amtliche Wert im Zeitpunkt des Erbgangs oder, falls höher, die Anlagekosten des Erblassers; dessen Besitzesdauer zählt mit.
Warum der amtliche Wert für die Teilung selbst keine taugliche Grundlage ist, erklären wir im Beitrag Amtlicher Wert, Versicherungswert, Verkehrswert. Für landwirtschaftliche Gewerbe und Grundstücke gelten zudem die besonderen Regeln des bäuerlichen Bodenrechts (Art. 619 ZGB). Die verbindliche steuerliche Beurteilung liegt bei der Steuerverwaltung; bei der Teilung unterstützt Sie das Notariat.
Wie wird aus drei Meinungen ein Entscheid?
- Neutrale Bewertung: Eine unabhängige Verkehrswertschätzung, die alle Erben gemeinsam in Auftrag geben, nimmt der Diskussion viel Schärfe. Sie kostet bei uns ab CHF 1’800.– (exkl. MWST) – wenig im Verhältnis zu den Beträgen, um die es geht.
- Transparente Zahlen zu allen Optionen: Nettoerlös, Auszahlungsbeträge, Tragbarkeit und Rendite auf einem Blatt, mit denselben Annahmen für alle.
- Klare Struktur: Wer entscheidet was bis wann? Welche Option wird zuerst geprüft, und was gilt, wenn sie scheitert?
- Sachlich bleiben: Erinnerungen haben ihren Platz, aber nicht in der Rechnung. Eine neutrale Drittperson oder eine Mediation kann helfen, wenn Gespräche festgefahren sind.
Die Einigung wird in einem Erbteilungsvertrag festgehalten, der schriftlich abgeschlossen werden muss (Art. 634 ZGB). Gelingt keine Einigung, bleibt als letzte Option die Erbteilungsklage. Das Gericht kann die Liegenschaft einem Erben zuweisen oder den Verkauf anordnen; auf Verlangen eines Erben erfolgt der Verkauf durch Versteigerung (Art. 612 ZGB). Ein solches Verfahren dauert, kostet und bringt selten einen besseren Preis als ein geordneter Verkauf.
Aus unserer Praxis: Uneinige Erbengemeinschaften erleben wir im Seeland immer wieder. In einem aktuellen Fall waren sich vier von fünf Erben einig, der fünfte liess sich anwaltlich vertreten. Wir haben zwischen den beiden Seiten eine Mediation aufgegleist, damit der Verkauf trotzdem vorankam – die Liegenschaft ist inzwischen verkauft. Der Erlös liegt aber seit über einem Jahr beim Notariat, weil die Teilung noch nicht geregelt ist. Das zeigt: Ein Verkauf beendet den Streit nicht automatisch. Wer früh klärt, wie der Erlös aufgeteilt wird, idealerweise schon vor dem Verkauf, spart allen Beteiligten Zeit, Geld und Nerven.
Fazit
Drei Erben mit drei Zielen sind kein Scheitern, sondern der Ausgangspunkt. Entscheidend ist, früh eine gemeinsame Faktenbasis zu schaffen: einen neutral ermittelten Verkehrswert, nachvollziehbare Zahlen zu jeder Option und einen klaren Fahrplan. Weitere Informationen zur Ausgangslage nach einem Todesfall finden Sie auf unserer Seite Immobilie geerbt.
Häufige Fragen
Kann ein einzelner Erbe den Verkauf blockieren?
Ja, solange die Erbengemeinschaft besteht, müssen alle Erben einem Verkauf zustimmen (Art. 602 ZGB). Allerdings kann jeder Erbe jederzeit die Teilung verlangen und notfalls gerichtlich durchsetzen. Eine Blockade ist deshalb meist nur vorübergehend.
Zu welchem Wert übernimmt ein Erbe die Liegenschaft?
Zum Verkehrswert im Zeitpunkt der Teilung (Art. 617 ZGB), sofern sich die Erben nicht auf etwas anderes einigen. Der amtliche Wert oder der Gebäudeversicherungswert sind dafür nicht massgebend. Bei Uneinigkeit schätzen amtlich bestellte Sachverständige.
Was passiert, wenn sich die Erben nicht einigen?
Dann kann jeder Erbe eine Erbteilungsklage einreichen. Das Gericht kann die Liegenschaft einem Erben zuweisen oder den Verkauf anordnen, auf Verlangen auch per Versteigerung. Vorher lohnt sich fast immer ein Versuch mit neutraler Bewertung und Mediation.
Fällt bei einer Erbteilung im Kanton Bern Grundstückgewinnsteuer an?
Übernimmt ein Erbe die Liegenschaft im Rahmen der Erbteilung, wird die Grundstückgewinnsteuer in der Regel aufgeschoben. Fällig wird sie, wenn die Liegenschaft später verkauft wird – sei es durch die Erbengemeinschaft oder durch den übernehmenden Erben. Die verbindliche Beurteilung trifft die Steuerverwaltung.
Quellen und weiterführende Informationen
- Zivilgesetzbuch (ZGB), Art. 602 ff. Erbengemeinschaft und Teilung – fedlex.admin.ch
- Merkblatt Unentgeltliche Handänderungen – Steuerverwaltung Kanton Bern
- Erbschaft und Schenkung – Steuerverwaltung Kanton Bern
- Handänderungssteuergesetz (HStG) – Bernische Systematische Gesetzessammlung
- Richtlinien Mindestanforderungen bei Hypothekarfinanzierungen (SBVg) – finma.ch
Erbengemeinschaft mit Liegenschaft?
Wir schaffen die gemeinsame Faktenbasis: eine neutrale Verkehrswertschätzung und nachvollziehbare Zahlen zu Verkauf, Übernahme und Vermietung. Auf Wunsch sprechen wir mit allen Erben zusammen, auch wenn sie nicht im Seeland wohnen.
Über den Autor: Noah Schärer ist Inhaber und Geschäftsführer der Schärer Immobilien AG in Lyss. Der Betriebsökonom FH mit Hintergrund im Banking hat einen CAS in Immobilienbewertung, ist Mitglied des Schweizerischen Immobilienschätzer-Verbands (SIV) und begleitet Eigentümerinnen und Eigentümer im Berner Seeland bei Verkauf, Bewertung und Finanzierungsfragen.