Logo Schärer Immobilien AG

Finanzierungsberatung im Berner Seeland

Die passende Finanzierung für Ihre Immobilie

Ob Kauf, Hypothekarverlängerung oder Tragbarkeit – wir verschaffen Ihnen Überblick und vermitteln zu passenden Finanzierungspartnern im Berner Seeland.

Kostenloses Erstgespräch · Rückmeldung innert 24 Stunden (Mo–Fr) · ★ 5,0 aus 50+ Google-Bewertungen

Unsere Finanzierungsleistungen

Wobei wir Sie unterstützen

Eine Finanzierung ist selten Standard. Je nach Situation – Kauf, Verlängerung oder Umbau – stellen sich andere Fragen. Wir ordnen Ihre Ausgangslage ein und bringen Sie mit den passenden Finanzierungspartnern zusammen.

Finanzierung beim Immobilienkauf

Wir verschaffen Ihnen früh Klarheit über Eigenkapital, Tragbarkeit und mögliche Finanzierungswege – damit Sie wissen, was realistisch ist, bevor Sie ein Objekt verbindlich angehen. Noch auf der Suche? Hinterlegen Sie Ihr Suchprofil bei uns.

Mit welchen Nebenkosten Sie zusätzlich rechnen müssen, zeigt unser Kaufnebenkosten-Rechner für den Kanton Bern. Wer sich ein Haus leisten kann, erklären wir im Beitrag zur Tragbarkeit.

Hypothekarverlängerung & Ablösung

Läuft Ihre Hypothek aus, lohnt sich ein Vergleich. Wir unterstützen beim Überblick über Konditionen und Anbieter, damit Sie nicht einfach automatisch verlängern.

Tragbarkeit & Machbarkeit

Wir helfen Ihnen einzuschätzen, ob und wie eine Finanzierung in Ihrem Fall tragbar ist – als Orientierung, bevor es konkret wird.

Zugang zum Finanzierungsnetzwerk

Wir arbeiten direkt mit mehreren regionalen Banken zusammen und haben über eine Finanzierungsplattform Zugang zu über 35 weiteren Finanzierern – Sie müssen nicht alle einzeln abklappern.

Hypothekarzinsen: Top-Konditionen, Stand Oktober 2026

SARON-Hypothek
ab 0,70 %
Festhypothek 5 Jahre
ab 1,33 %
Festhypothek 10 Jahre
ab 1,48 %
Festhypothek 15 Jahre
ab 1,56 %

Diese Sätze gelten für die besten Fälle: sehr gute Bonität, eine 1. Hypothek (Belehnung bis rund zwei Drittel), eine nachhaltige, gut unterhaltene Liegenschaft und problemlose Tragbarkeit. In der Praxis liegen die Zinsen meist 0,1 bis 0,3 Prozentpunkte höher, je nach Belehnung, Tragbarkeit, Objekt und Kreditgeber.

Quelle: Top-Indikationen SwissFEX, Abruf 24.10.2026. Die Zinsen ändern sich täglich.

Verkauf mit laufender Hypothek

Hypothek beim Verkauf: übernehmen, übertragen oder ablösen

Wer verkauft, hat oft noch eine laufende Hypothek, häufig eine Festhypothek mit mehreren Jahren Restlaufzeit. Es gibt drei Wege: Die Käuferschaft übernimmt die Hypothek, Sie übertragen sie auf Ihre neue Liegenschaft, oder Sie lösen sie vorzeitig ab. Jeder Weg braucht die Zustimmung der Bank, und die Kosten unterscheiden sich deutlich, vor allem wegen einer möglichen Vorfälligkeitsentschädigung.

Auch der Verkaufspreis kann davon abhängen: Liegt der Zins über dem heutigen Markt, wirkt eine Übernahme eher preismindernd. Sind die Konditionen attraktiv und ist die Käuferschaft mit der Bank einverstanden, kann das ein kleines Verkaufsargument sein. Wir klären die Varianten früh mit Ihrer Bank, damit die Hypothek den Verkauf nicht bremst.

Was nach der Ablösung der Hypothek, Steuern und Kosten bleibt, zeigt unser Nettoerlös-Rechner. Mehr zum Ablauf finden Sie unter Immobilie verkaufen. Ausführlich: Haus mit Hypothek verkaufen.

Ablauf

So läuft die Finanzierungsberatung ab

Das günstigste Zinsangebot ist nicht automatisch die beste Finanzierung. Wir vergleichen deshalb nicht nur den Zins, sondern auch Laufzeiten, Flexibilität, Amortisation, Ausstiegskosten und die Frage, wie die Finanzierung zu Ihrer Lebensplanung passt.

1. Situation erfassen

Einkommen, Eigenmittel, Immobilie, bestehende Hypothek und Ihre Ziele – im kostenlosen Erstgespräch.

2. Tragbarkeit und Belehnung einordnen

Wir zeigen, was realistisch ist, und erkennen mögliche Stolpersteine früh.

3. Angebote einholen und vergleichen

Bei unseren regionalen Partnerbanken und weiteren Finanzierern: Zins, Laufzeit, Fest- oder SARON-Hypothek, Amortisation und Bedingungen im Vergleich.

4. Entscheidung begleiten

Haben Sie sich für ein Institut entschieden, stellen wir den direkten Kontakt her und begleiten Sie bis zum Abschluss.

Typische Situationen

Wann eine Finanzierungsberatung sinnvoll ist

Eine Finanzierungsberatung lohnt sich überall dort, wo eine Entscheidung von der Finanzierung abhängt – beim Kauf ebenso wie beim Halten oder Umbauen einer Immobilie.

Kauf

Immobilienkauf

Vor dem Kauf klären wir Eigenkapital, Tragbarkeit und Spielraum, damit Sie mit einer realistischen Vorstellung in Suche oder Verhandlung gehen. Eine fundierte Immobilienbewertung schafft dabei Klarheit über den Wert. Wie viel Sie neben dem Kaufpreis selbst aufbringen müssen, zeigt unser Kaufnebenkosten-Rechner.

Hypothek

Hypothekarverlängerung

Wenn die Hypothek ausläuft, lohnt sich der Vergleich mehr als die automatische Verlängerung. Wir holen Vergleichsangebote ein und prüfen mit Ihnen Laufzeiten, Konditionen und Anbieter, damit Sie bewusst entscheiden.

Pensionierung

Tragbarkeit im Alter

Vor und nach der Pensionierung ändert sich die Tragbarkeit oft deutlich, weil das Einkommen sinkt. Wir helfen, die langfristige Finanzierung der Immobilie einzuordnen – bei grundsätzlichen Fragen zu Wohnsituation und Nachfolge ergänzt eine Immobilienberatung die Finanzierungssicht.

Scheidung/Erbteilung

Auszahlung & Übernahme

Bei Scheidung, Trennung oder Erbteilung stellt sich oft die Frage, ob eine Partei die Immobilie übernehmen und finanzieren kann. Wir prüfen, ob eine Übernahme tragbar ist – oder ob ein Verkauf die bessere Lösung ist.

Umbau

Umbau & Renovation

Für Umbau, Sanierung oder energetische Massnahmen braucht es häufig zusätzliche Mittel oder eine Erhöhung der Hypothek. Wir zeigen Ihnen mögliche Finanzierungswege auf und bringen Sie mit den passenden Partnern zusammen.

Renditeobjekt

Renditeobjekte und Investments

Bei Mehrfamilienhäusern und Renditeobjekten gelten andere Finanzierungsregeln als bei selbstbewohntem Eigentum. Wir ordnen Tragbarkeit und Belehnung ein und vermitteln zu Partnern, die auf solche Objekte spezialisiert sind.

Warum Eigentümer uns vertrauen

Finanzierung mit Immobilien- und Bankwissen
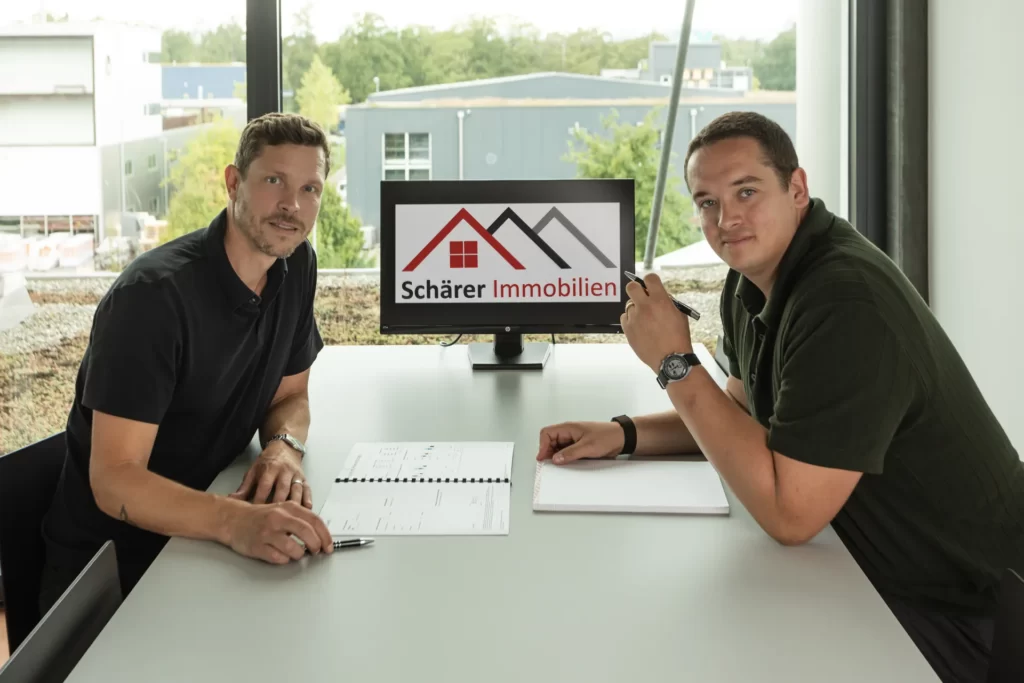
Eine gute Finanzierungsbegleitung ist ehrlich und transparent. Wir verkaufen Ihnen kein bestimmtes Produkt, sondern vergleichen bankübergreifend in unserem Netzwerk – und sagen auch, wenn ein Vorhaben in der aktuellen Form nicht tragbar ist.

Durch Noah Schärers Hintergrund im Banking und unsere Verankerung im Berner Seeland verbinden wir Immobilien- mit Finanzwissen. Die verbindlichen Konditionen kommen von der Bank. Für die Vermittlung erhalten wir vom gewählten Finanzinstitut eine Vergütung – das legen wir offen.

Noah Schärer und Lukas Pauli besprechen Unterlagen zu einer Immobilie im Büro in Lyss

Bankübergreifender Vergleich

Regionales Bankennetzwerk

Immobilien- & Finanzwissen kombiniert

Hintergrund im Banking

Persönlich im Berner Seeland

Mythen & Tipps

Hypothek: Mythen und Tipps aus der Praxis

Rund um die Hypothek halten sich Annahmen, die unnötig verunsichern oder bares Geld kosten. Hier die Punkte, die uns in der Finanzierungsberatung am häufigsten begegnen. Sie dienen als Orientierung; verbindlich entscheidet jeweils die Bank.

Mythos

«Im Alter gibt es keine Hypothek mehr»

Das stimmt so nicht. Auch nach der Pensionierung ist eine Hypothek möglich. Die Bank rechnet die Tragbarkeit dann mit dem Renteneinkommen aus AHV, Pensionskasse und allenfalls Vermögen; dazu kommen die Belehnung und ihre eigenen Richtlinien. Je nach Ausgangslage kann vor der Pensionierung eine zusätzliche Amortisation sinnvoll oder nötig sein. Wer das früh plant, behält Spielraum.

Mythos

«Der Zins ist für alle gleich»

Nein, der Zinssatz wird individuell festgelegt. Er hängt unter anderem davon ab, ob es um eine erste oder zweite Hypothek geht, wie hoch die Belehnung und wie gut die Tragbarkeit ist. Banken können in begründeten Einzelfällen von ihren Standardkriterien abweichen. Solche Ausnahmen werden individuell geprüft und können mit zusätzlichen Anforderungen verbunden sein; ein Anspruch darauf besteht nicht.

Mythos

«Mit 20 % Eigenkapital ist alles geklärt»

Das Eigenkapital ist nur eine Hürde. Mindestens so wichtig ist die Tragbarkeit: Banken rechnen nicht mit dem aktuellen Zins, sondern mit einem langfristigen kalkulatorischen Zinssatz – häufig rund 5 % – plus Amortisation und Nebenkosten. Als verbreitete Faustregel sollte diese Belastung rund ein Drittel des Bruttoeinkommens nicht übersteigen; die genaue Berechnung legt jede Bank selbst fest. In der Praxis scheitert eine Finanzierung häufiger an der Tragbarkeit als am Eigenkapital.

Mythos

«Bei der Verlängerung einfach unterschreiben»

Genau hier verschenken viele Eigentümerinnen und Eigentümer Geld. Banken schlagen bei der Verlängerung oft Standardkonditionen vor, weil nur wenige Kundinnen und Kunden Vergleichsangebote einholen. Schon 0,2 Prozentpunkte weniger Zins sparen bei einer Hypothek von CHF 600’000 rund CHF 1’200 pro Jahr, bei unverändertem Hypothekarbetrag und gleichbleibender Zinsdifferenz über zehn Jahre also CHF 12’000.

Tipp

Frühzeitig vergleichen

Beginnen Sie sechs bis zwölf Monate vor Ablauf mit dem Vergleich. Mit einer Forward-Hypothek lässt sich der Zins im Voraus festlegen; je nach Anbieter kostet das einen Forward-Aufschlag. Ob eine frühe Fixierung, eine SARON-Lösung oder ein späterer Abschluss sinnvoll ist, hängt von Konditionen, Zinsumfeld und Ihrer Risikobereitschaft ab. Auch reine Verlängerungen gehören zu unserer Finanzierungsberatung: Wir holen Vergleichsangebote ein und ordnen sie mit Ihnen ein.

Tipp

Grüne Hypothek prüfen

Viele Banken gewähren Zinsvergünstigungen für energieeffiziente Liegenschaften, etwa mit Wärmepumpe, Photovoltaik, guter Dämmung, Minergie-Zertifikat oder guter GEAK-Einstufung. Höhe und Bedingungen unterscheiden sich stark von Bank zu Bank. Ein Nachhaltigkeitsrabatt bedeutet aber nicht automatisch, dass die Hypothek insgesamt günstiger ist: Entscheidend sind Basiszins, Rabattdauer, Laufzeit und weitere Konditionen. Ein Vergleich lohnt sich, auch vor einer energetischen Sanierung.

Aus der Praxis

Reiheneckhaus in Suberg: Verkauf und Neukauf aufeinander abgestimmt

Die Eigentümer wollten in eine grössere Gemeinde ziehen, konnten aber erst kaufen, wenn ihr Haus verkauft ist. Wir haben mit ihnen das passende neue Zuhause gesucht, beide Objekte früh mit der Bank abgeklärt und die Finanzierung des Neukaufs begleitet.

Das Haus war nach rund vier Monaten reserviert, über dem Angebotspreis. Die Übergabe fand rund ein Jahr später statt, abgestimmt auf den Bezug des neuen Zuhauses. Bei der Übergabe des Neubaus waren wir als Fachperson dabei und haben auf Mängel hingewiesen.

Eigentumswohnung in Aarberg: erst finanziert, später vom Verkauf abgeraten

Nach einer Trennung und dem Verkauf des gemeinsamen Hauses wollte eine Kundin wieder Wohneigentum kaufen, diesmal allein. Ohne Unterstützung hätte sie keine Finanzierung erhalten. Wir haben das Dossier mit unserem Bankwissen aufgebaut und die Finanzierung vermittelt.

Knapp zwei Jahre später wollte sie die Wohnung wieder verkaufen. Die Festhypothek lief noch rund drei Jahre und eine vorzeitige Auflösung hätte viel gekostet. Wir haben abgeraten, sie hat die Wohnung behalten.

Häufige Fragen

Fragen zur Finanzierung

Hier finden Sie Antworten auf häufige Fragen rund um die Finanzierung von Immobilien im Berner Seeland – von Eigenkapital und Tragbarkeit bis zur Hypothekarverlängerung.

Nein. Wir sind kein Finanzinstitut und vergeben keine Hypotheken. Wir arbeiten als Vermittler: Wir ordnen Ihre Situation ein, holen bei unseren Partnern Angebote ein und vergleichen sie mit Ihnen. Erst wenn Sie sich für ein Institut entschieden haben, stellen wir den direkten Kontakt her.

Für Sie ist die Finanzierungsberatung kostenlos: Wir arbeiten als Vermittler und erhalten bei einem Abschluss eine Vergütung vom gewählten Finanzinstitut. Das legen wir Ihnen offen, bevor Sie sich entscheiden.

Bei selbstbewohntem Wohneigentum finanzieren viele Banken bis rund 80 % des Belehnungswerts; häufig sind deshalb rund 20 % Eigenmittel nötig. Mindestens 10 % des Belehnungswerts müssen aus Eigenmitteln stammen, die nicht aus der Pensionskasse kommen («hartes» Eigenkapital). Liegt der Kaufpreis über dem Belehnungswert, muss auch diese Differenz zusätzlich aus solchen Eigenmitteln finanziert werden. Die genaue Höhe legt die Bank fest – das klären wir im Einzelfall.

Tragbarkeit heisst, dass die Kosten der Immobilie auch bei einem höheren, kalkulatorischen Zinssatz langfristig leistbar bleiben – als verbreitete Faustregel rund ein Drittel des Bruttoeinkommens. Die genaue Berechnung legt jede Bank selbst fest. Wir geben eine erste Einordnung; verbindlich rechnet die Bank.

Ja, auch wenn Sie nur die Verlängerung prüfen möchten. Wir holen Angebote bei unseren Partnern ein und vergleichen sie mit den Konditionen Ihrer Bank, damit Sie nicht einfach die Standardkonditionen übernehmen, sondern bewusst entscheiden. Gerade bei der Verlängerung lässt sich oft viel Geld sparen.

Ja. Entscheidend sind die Tragbarkeit mit dem Renteneinkommen, die Belehnung und die Richtlinien der jeweiligen Bank. Je nach Ausgangslage kann vor der Pensionierung eine zusätzliche Amortisation sinnvoll oder nötig sein. Am besten prüfen wir Ihre Situation einige Jahre vor der Pensionierung.

Eine grüne Hypothek, auch Öko- oder Energiehypothek genannt, bietet eine Zinsvergünstigung für energieeffiziente oder energetisch sanierte Liegenschaften, etwa mit Minergie-Zertifikat, guter GEAK-Einstufung, Wärmepumpe oder Photovoltaik. Bedingungen und Rabatt legt jede Bank selbst fest. Ein Rabatt heisst nicht automatisch, dass die Hypothek insgesamt günstiger ist – entscheidend ist der Vergleich der gesamten Konditionen.

Wir arbeiten direkt mit mehreren regionalen Banken zusammen und haben über eine Finanzierungsplattform Zugang zu über 35 weiteren Finanzierern. Wir holen die passenden Angebote ein und vergleichen sie mit Ihnen – Sie sparen sich das einzelne Abklappern.

Oft mehr, als man denkt. Die Angebote verschiedener Kreditgeber liegen für den gleichen Fall nicht selten 0,1 bis 0,3 Prozentpunkte auseinander. Bei einer Hypothek von 600’000 Franken sind 0,2 Prozentpunkte 1’200 Franken pro Jahr, über zehn Jahre 12’000 Franken. Wir holen die Angebote ein, vergleichen auch Laufzeiten, Amortisation und Bedingungen und begleiten Sie bis zum Abschluss.

Sie können die Hypothek auf ein neues Eigenheim mitnehmen, an die Käuferschaft übertragen oder vorzeitig zurückzahlen. Für die Mitnahme verlangen viele Banken, dass das neue Objekt mindestens gleich viel Sicherheit bietet und der Wechsel zeitnah erfolgt. Bei einer vorzeitigen Rückzahlung fällt in der Regel eine Vorfälligkeitsentschädigung an. Sie ist umso höher, je länger die Restlaufzeit ist und je tiefer die heutigen Zinsen unter Ihrem Vertragszins liegen. Lassen Sie sich die Varianten früh und schriftlich von der Bank bestätigen. Ob die Entschädigung steuerlich abziehbar ist, hängt vom Einzelfall ab; das klären Sie am besten mit Ihrer Steuerberatung.

Rückruf

Lieber direkt sprechen? Wir rufen Sie zurück.

Hinterlassen Sie Ihren Namen und Ihre Telefonnummer. Noah Schärer oder Lukas Pauli ruft Sie innert 24 Stunden (Mo–Fr) zurück – kostenlos und unverbindlich.

Lieber gleich selbst anrufen? 032 387 20 00

Rückruf Website

Mit dem Absenden verwenden wir Ihre Angaben zur Bearbeitung Ihrer Anfrage und halten sie in unserer Kundendatenbank fest. Weitere Informationen finden Sie in unserer Datenschutzerklärung.

Kostenlos & unverbindlich

Sprechen wir über Ihre Finanzierung

Ob Kauf, Verlängerung oder Tragbarkeitsfrage – wir verschaffen Ihnen Überblick und bringen Sie mit den passenden Partnern zusammen. Das Erstgespräch ist kostenlos und unverbindlich, und wir melden uns innert 24 Stunden (Mo–Fr).

Lieber per E-Mail? Schreiben Sie uns an info@schaerer-immo.ch.