Das Haus soll verkauft werden, die Festhypothek läuft aber noch drei Jahre. Viele Eigentümerinnen und Eigentümer merken erst in diesem Moment, dass die Hypothek kein Nebenthema ist. Sie entscheidet mit, was am Schluss vom Verkaufspreis bleibt, und manchmal sogar, wie hoch dieser Preis ist.
Die gute Nachricht: Es gibt mehrere Wege, und wer früh mit der Bank spricht, hat die Wahl. Wer erst nach der Beurkundung fragt, zahlt oft mehr als nötig.
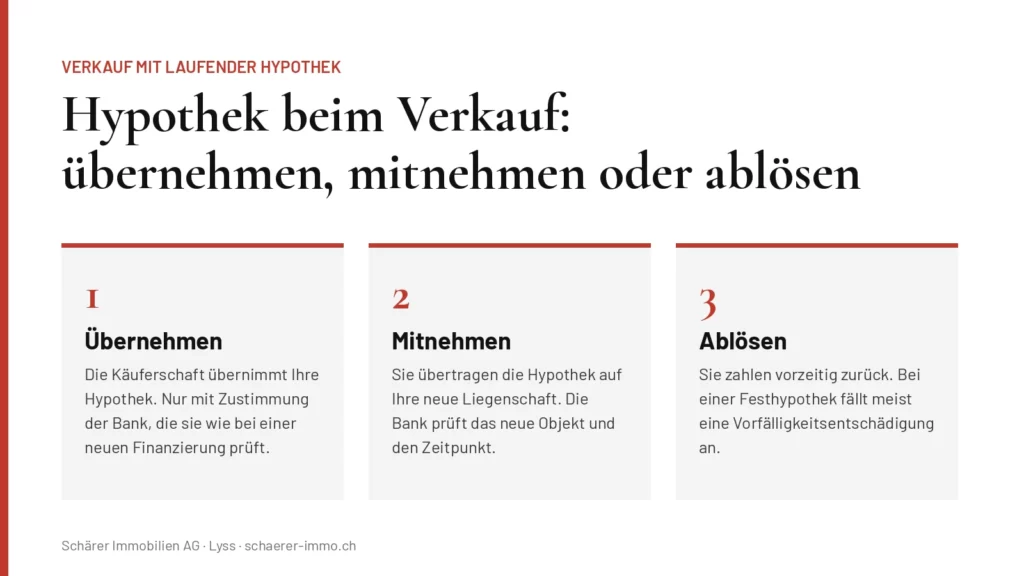
Kurz erklärt: Beim Hausverkauf gibt es für eine laufende Hypothek drei Wege: Die Käuferschaft übernimmt sie, Sie übertragen sie auf Ihre neue Liegenschaft, oder Sie lösen sie vorzeitig ab. Jeder Weg braucht die Zustimmung der Bank. Bei der vorzeitigen Ablösung einer Festhypothek fällt meist eine Vorfälligkeitsentschädigung an. Auch der Verkaufspreis kann betroffen sein: Liegt der Zins über dem Markt, wirkt eine Übernahme eher preismindernd, attraktive Konditionen können ein kleiner Pluspunkt sein.
Drei Wege für die Hypothek beim Verkauf
1. Die Käuferschaft übernimmt die Hypothek
Die Bank prüft die Käuferschaft wie bei einer neuen Finanzierung: Eigenmittel, Tragbarkeit und Belehnung. Sie kann die Bedingungen anpassen oder die Übernahme ablehnen. Für Sie hat dieser Weg einen klaren Vorteil: Es fällt keine Vorfälligkeitsentschädigung an.
Der Nachteil: Nicht jede Käuferschaft will oder kann Ihre Hypothek übernehmen. Viele haben eine eigene Hausbank oder bereits eine Finanzierungszusage. Wer die Übernahme zur Bedingung macht, verkleinert den Kreis der Interessenten.
2. Sie übertragen die Hypothek auf Ihr neues Eigenheim
Kaufen Sie wieder Wohneigentum, lässt sich die Festhypothek bei vielen Banken auf das neue Objekt übertragen. In der Regel muss die neue Liegenschaft mindestens gleich viel Sicherheit bieten, der Wechsel zeitnah erfolgen und Ihre finanzielle Situation weiterhin passen. Die Bedingungen und allfällige Gebühren unterscheiden sich je nach Bank. Lassen Sie sie sich vor der Unterschrift schriftlich bestätigen.
3. Sie lösen die Hypothek vorzeitig ab
Das ist der häufigste Weg, vor allem wenn Sie nicht wieder kaufen. Die Hypothek wird bei der Übergabe aus dem Kaufpreis zurückbezahlt. Bei einer variablen oder SARON-Hypothek ist das meist einfach, abhängig von der Kündigungsfrist. Bei einer Festhypothek verlangt die Bank in der Regel eine Vorfälligkeitsentschädigung.
Was kostet die vorzeitige Ablösung einer Festhypothek?
Mit der Vorfälligkeitsentschädigung deckt die Bank den Zins, der ihr bis zum Ende der Laufzeit entgeht. Sie ist umso höher, je länger die Restlaufzeit ist und je tiefer die heutigen Zinsen unter Ihrem Vertragszins liegen. Liegen die Marktzinsen höher als Ihr Vertragszins, fällt die Entschädigung oft gering aus oder entfällt; manche Banken verlangen trotzdem eine Bearbeitungsgebühr.
Ein vereinfachtes Beispiel mit runden Annahmen, kein realer Fall:
- Festhypothek: 600’000 Franken zu 2,4 Prozent, Restlaufzeit 3 Jahre
- Zins, zu dem die Bank das Geld heute wieder anlegen kann: 1,2 Prozent
- Zinsdifferenz: 1,2 Prozentpunkte, also 7’200 Franken pro Jahr
- Grobe Vorfälligkeitsentschädigung: rund 21’600 Franken für drei Jahre
Die Banken rechnen im Detail unterschiedlich, etwa mit abgezinsten Beträgen oder Gebühren. Massgebend ist die Offerte Ihrer Bank. Fragen Sie sie früh an, nicht erst kurz vor der Beurkundung.
Gut zu wissen im Kanton Bern: Fällt die Vorfälligkeitsentschädigung wegen des Verkaufs an, zählt sie bei der Grundstückgewinnsteuer zu den anrechenbaren Auslagen und senkt den steuerbaren Gewinn (Wegleitung zur Grundstückgewinnsteuer, Ziffer 2.2 und Anhang 1.1). Bewahren Sie die Abrechnung der Bank deshalb auf. Unser Nettoerlös-Rechner berücksichtigt das bereits. Im Einzelfall klären Sie die Steuerfolgen am besten mit Ihrer Steuerberatung.
Beeinflusst die Hypothek den Verkaufspreis?
Ja, wenn eine Übernahme zur Diskussion steht. Aus meiner Zeit als Bankberater und aus heutigen Verkäufen sehe ich zwei Fälle:
- Konditionen über dem Markt: Wer zum Beispiel eine Festhypothek aus einer Phase mit höheren Zinsen hat, findet kaum Käufer, die sie freiwillig übernehmen. Wird die Übernahme trotzdem Teil des Deals, rechnet die Käuferschaft den Mehrzins in ihr Angebot ein. Das kann einen kleinen Malus beim Preis bedeuten.
- Konditionen deutlich unter dem Markt: Sind die Konditionen sehr attraktiv und ist die Käuferschaft mit der Bank einverstanden, kann die Übernahme ein echtes Argument sein und einen kleinen Bonus bringen.
Wichtig ist, beide Rechnungen nebeneinanderzulegen: Was kostet die Ablösung, und was bringt oder kostet eine Übernahme beim Preis? Erst dann lässt sich entscheiden, welcher Weg sich lohnt.
Schuldbriefe übergeben statt neu errichten
Unabhängig davon, ob die Hypothek übernommen wird: Die Schuldbriefe, mit denen Ihre Hypothek gesichert ist, bleiben im Grundbuch auf der Liegenschaft eingetragen. Ist die alte Hypothek abgelöst, kann Ihre Bank sie an die Bank der Käuferschaft übertragen. Reicht ihre Höhe aus, muss die Käuferschaft keinen neuen Schuldbrief errichten lassen und spart Kosten für Notariat und Grundbuch. Reicht sie nicht, wird ein zusätzlicher Schuldbrief errichtet oder der bestehende erhöht. Das Notariat koordiniert diesen Schritt bei der Beurkundung.
So läuft die Ablösung bei der Übergabe ab
- Ihre Bank berechnet den Ablösungsbetrag per Übergabedatum, inklusive Zins und allfälliger Vorfälligkeitsentschädigung.
- Die Bank der Käuferschaft gibt ein unwiderrufliches Zahlungsversprechen für den Kaufpreis ab.
- Am Übergabetag wird Ihre Hypothek aus dem Kaufpreis abgelöst, der Rest geht an Sie.
- Die Schuldbriefe gehen an die Bank der Käuferschaft oder werden auf Wunsch gelöscht.
Regeln Sie im Kaufvertrag klar, wer welche Kosten trägt. Was Ihnen nach Ablösung, Steuern und Kosten bleibt, zeigt unser Nettoerlös-Rechner für den Kanton Bern.
Wo die Ablösung im gesamten Verkauf steht, sehen Sie im Ratgeber Ablauf in 8 Schritten (Schritt 8: Zahlung und Übergabe).
Typische Fehler
- Erst nach der Beurkundung mit der Bank sprechen. Dann fehlt die Zeit, Varianten zu vergleichen.
- Die Vorfälligkeitsentschädigung nicht in die Preis- und Erlösrechnung einbeziehen.
- Eine Übernahme versprechen, ohne dass die Bank zugestimmt hat.
- Kurz vor dem Verkauf eine neue, lange Festhypothek abschliessen.
Fazit
Die Hypothek gehört von Anfang an in die Verkaufsplanung. Wer früh weiss, was eine Ablösung kostet und ob eine Übernahme oder Übertragung möglich ist, kann den Preis richtig ansetzen und vermeidet Überraschungen bei der Übergabe. In unserer Finanzierungsberatung klären wir diese Fragen mit Ihrer Bank, bevor die Liegenschaft auf den Markt kommt.
Häufige Fragen
Kann die Käuferschaft meine Hypothek übernehmen?
Ja, wenn die Bank zustimmt. Sie prüft die Käuferschaft wie bei einer neuen Finanzierung und kann die Bedingungen anpassen. Für Sie entfällt dann die Vorfälligkeitsentschädigung.
Muss ich eine Vorfälligkeitsentschädigung zahlen, wenn ich mein Haus verkaufe?
Bei einer Festhypothek in der Regel ja, wenn Sie sie vor Ablauf zurückzahlen. Keine oder eine geringe Entschädigung fällt meist an, wenn die Käuferschaft die Hypothek übernimmt, Sie sie auf eine neue Liegenschaft übertragen oder die heutigen Zinsen über Ihrem Vertragszins liegen.
Kann ich meine Festhypothek auf ein neues Haus übertragen?
Bei vielen Banken ja. Meist muss das neue Objekt gleich viel Sicherheit bieten und der Wechsel zeitnah erfolgen. Bedingungen und Gebühren unterscheiden sich je nach Bank.
Was passiert mit den Schuldbriefen beim Verkauf?
Sie bleiben auf der Liegenschaft eingetragen. Nach der Ablösung kann Ihre Bank sie an die Bank der Käuferschaft übertragen. Das spart der Käuferschaft Kosten für einen neuen Schuldbrief.
Kann man ein Haus verkaufen, wenn eine Hypothek drauf ist?
Ja, das ist der Normalfall. Am Tag der Eigentumsübertragung wird die Hypothek aus dem Kaufpreis abgelöst: Die Bank der Käuferschaft zahlt, Ihre Bank erhält den Ablösungsbetrag, der Rest geht an Sie. Klären Sie vorher mit Ihrer Bank, ob Sie die Hypothek ablösen, auf ein neues Eigenheim übertragen oder von der Käuferschaft übernehmen lassen. Bei einer Festhypothek mit Restlaufzeit kann eine Vorfälligkeitsentschädigung anfallen.
Was passiert mit der Hypothek, wenn das Haus verkauft wird?
Es gibt drei Wege: Sie lösen die Hypothek aus dem Verkaufserlös ab, Sie übertragen sie auf Ihr neues Eigenheim, oder die Käuferschaft übernimmt sie. Für Übertragung und Übernahme braucht es die Zustimmung der Bank; sie prüft das neue Objekt bzw. die Käuferschaft wie bei einer neuen Finanzierung. Die Schuldbriefe lassen sich oft an die Bank der Käuferschaft übergeben, was Kosten für neue Schuldbriefe spart.
Kann ich eine Wohnung mit Hypothek verkaufen?
Ja. Bei einer Eigentumswohnung gilt dasselbe wie beim Haus: Die Hypothek auf Ihrer Einheit wird abgelöst, übertragen oder übernommen. Zusätzlich braucht die Käuferschaft die Unterlagen der Stockwerkeigentümergemeinschaft, etwa Reglement, Protokolle und den Stand des Erneuerungsfonds.
Quellen und weiterführende Informationen
- Schweizerische Bankiervereinigung: Richtlinien betreffend Mindestanforderungen bei Hypothekarfinanzierungen (PDF)
- Schweizerisches Zivilgesetzbuch, Art. 842 ff. ZGB (Schuldbrief)
Sie verkaufen mit laufender Hypothek?
Wir rechnen mit Ihnen durch, welcher Weg sich lohnt, und klären die Varianten mit Ihrer Bank, bevor die Liegenschaft auf den Markt kommt. Das Erstgespräch ist kostenlos und unverbindlich.
Über den Autor: Noah Schärer ist Inhaber und Geschäftsführer der Schärer Immobilien AG in Lyss. Der Betriebsökonom FH mit Hintergrund im Banking hat einen CAS in Immobilienbewertung, ist Mitglied des Schweizerischen Immobilienschätzer-Verbands (SIV) und begleitet Eigentümerinnen und Eigentümer im Berner Seeland bei Verkauf, Bewertung und Finanzierungsfragen.