Bei einem Einfamilienhaus fragt die Käuferschaft, wie sie darin wohnen wird. Bei einem Mehrfamilienhaus fragt sie, was es ihr einbringt. Genau so wird ein Mehrfamilienhaus auch bewertet.
Kurz erklärt: Der Wert eines Mehrfamilienhauses ergibt sich vor allem aus den Mieteinnahmen, die es nachhaltig abwirft. Man spricht vom Ertragswert. Entscheidend sind die heutigen Mieten, das realistische Mietzinspotenzial, die Kosten für Betrieb und Unterhalt, der Zustand des Gebäudes und der Zinssatz, mit dem der Ertrag in einen Wert umgerechnet wird. Bei älteren Häusern auf grossem Grundstück kann zusätzlich der Landwert den Ausschlag geben.
Warum der Ertragswert im Zentrum steht
Wer ein Mehrfamilienhaus kauft, ist in den meisten Fällen eine Investorin oder ein Investor. Privatpersonen, Pensionskassen und Immobiliengesellschaften vergleichen ein Mehrfamilienhaus mit anderen Anlagen. Sie rechnen also nicht mit Quadratmeterpreisen wie bei einer Eigentumswohnung. Sie fragen, welcher Ertrag nach Abzug der Kosten bleibt und wie sicher dieser Ertrag ist.
Darum steht bei der Bewertung eines Mehrfamilienhauses die Ertragswertmethode im Zentrum. Vergleichspreise und der Zustand des Gebäudes fliessen mit ein. Sie entscheiden aber selten allein. Wie sich Ertragswert, Realwert und statistische Modelle unterscheiden, erklären wir im Ratgeber Bewertungsmethoden im Vergleich.
Wie berechnet man den Wert eines Mehrfamilienhauses?
Vereinfacht läuft die Bewertung in vier Schritten ab:
- Mietertrag erfassen: Grundlage ist der Mieterspiegel mit allen Wohnungen, Garagen und Abstellplätzen. Er zeigt die heutigen Nettomieten, Leerstände und die Dauer der Mietverhältnisse.
- Nachhaltigen Ertrag bestimmen: Liegen die Mieten deutlich unter dem Markt, besteht ein Mietzinspotenzial. Liegen sie darüber, ist das Risiko höher. Massgebend ist der Ertrag, der sich auf Dauer realistisch erzielen lässt.
- Kosten abziehen: Verwaltung, Versicherungen, nicht überwälzbare Nebenkosten und laufender Unterhalt mindern den Ertrag. Wer hier zu knapp rechnet, überschätzt den Wert.
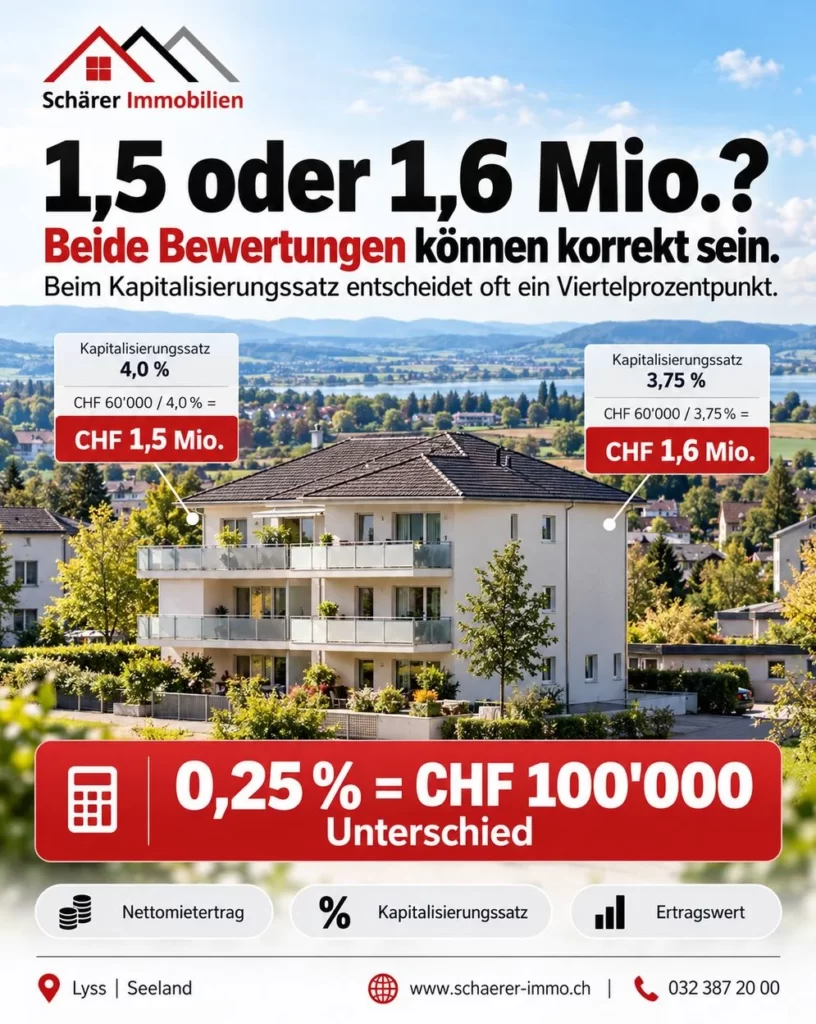
- Kapitalisieren: Der nachhaltige Nettoertrag wird mit einem Kapitalisierungssatz in einen Wert umgerechnet. Dieser Satz bildet Lage, Zustand, Risiko und das aktuelle Zinsumfeld ab. Schon kleine Unterschiede beim Satz verändern den Wert stark. Darum lohnt es sich, diese Annahme sauber zu begründen.
Vom so ermittelten Wert wird anschliessend ein absehbarer Sanierungsbedarf abgezogen. Muss in den nächsten Jahren die Heizung ersetzt oder die Fassade saniert werden, rechnet jede Käuferschaft diese Kosten ein.
Bei grösseren Renditeobjekten kommt oft die DCF-Methode zum Einsatz. Sie prognostiziert Einnahmen und Ausgaben für die nächsten Jahre einzeln und zinst sie ab. So werden Mietzinsentwicklung, Leerstände und geplante Sanierungen sichtbar.
Rechenbeispiel: Wie stark der Zinssatz den Wert verändert
Vereinfachtes Beispiel mit angenommenen Zahlen. Es ersetzt keine Bewertung.
- Achtfamilienhaus, Nettomiete im Schnitt CHF 1’400.– pro Wohnung und Monat
- Jährlicher Mietertrag: 8 × 1’400 × 12 = CHF 134’400.–
- Abzüglich Kosten für Verwaltung, Versicherung und laufenden Unterhalt, angenommen 15 %: CHF 20’160.–
- Nachhaltiger Nettoertrag: CHF 114’240.–
| Angenommener Kapitalisierungssatz | Ertragswert (gerundet) |
|---|---|
| 3,5 % | CHF 3,26 Mio. |
| 4,0 % | CHF 2,86 Mio. |
| 4,5 % | CHF 2,54 Mio. |
Ein halber Prozentpunkt macht bei diesem Haus rund CHF 300’000.– bis 400’000.– aus. Darum ist der Satz die wichtigste und heikelste Annahme jeder Bewertung. Rückstellungen für grosse Erneuerungen wie Dach, Fassade oder Heizung sind im Beispiel nicht enthalten. Sie werden separat als Sanierungsbedarf abgezogen.
Was der Diskontierungssatz aussagt
Der Diskontierungssatz drückt aus, welche Rendite eine Investorin für ein bestimmtes Haus verlangt. Je sicherer und attraktiver das Haus, desto tiefer der Satz und desto höher der Wert.
In der Praxis begegnen Ihnen zwei verwandte Begriffe. Bei der ausführlichen Bewertung mit Zahlungsströmen über viele Jahre (DCF-Methode) spricht man vom Diskontierungssatz. Bei der vereinfachten Rechnung wie im Beispiel oben spricht man vom Kapitalisierungssatz. Beide beantworten dieselbe Frage: Wie viel Rendite muss dieses Haus bringen?
Vereinfacht setzt sich der Satz aus einem Basiszins, abgeleitet vom langfristigen Zinsniveau, und Zuschlägen für Lage, Leerstands- und Mietausfallrisiko zusammen. Kosten für Bewirtschaftung und Erneuerung werden entweder vom Ertrag abgezogen oder im Satz berücksichtigt, nie beides.
Real oder nominal? Schweizer Bewertungen weisen den Diskontierungssatz meist real aus, also ohne Teuerung. Rechnet man die erwartete Teuerung dazu, ergibt sich der nominale Satz. Er liegt heute rund einen Prozentpunkt höher. Wer Sätze vergleicht, muss darum immer wissen, welche Art gemeint ist.
Grössenordnungen im heutigen Markt (Stand November 2026, reale Sätze)
- Neuwertige Mehrfamilienhäuser an Zürcher Toplagen werden zu knapp 2 Prozent bewertet (Metaanalyse Fahrländer Partner: rund 1,75 bis 1,90 Prozent, Stand September 2026). Das ist die Untergrenze des Schweizer Markts.
- In der Stadt Zürich liegen Häuser in gutem Zustand bei rund 2 bis 3 Prozent.
- In B-Lagen liegen gut vermietete Häuser bei rund 2,5 bis 3,5 Prozent. Für kleinere oder ältere Häuser sind 3,5 bis 5 Prozent realistisch.
- Abgelegene Lagen, Häuser mit grösseren Risiken oder einem hohen Gewerbeanteil liegen höher.
Zur Einordnung: Bewertete Wohnportfolios mit Liegenschaften in Biel, Nidau, Lyss und Pieterlen werden heute mit realen Sätzen von rund 2,4 bis 3 Prozent bewertet. Diese Werte gelten aber für grosse, professionell bewirtschaftete Portfolios. Für ein einzelnes, kleineres Privathaus ist oft ein Aufschlag gerechtfertigt.
Diese Spannen sind keine Tabelle zum Ablesen. Einen Satz kann man nicht pauschal über eine Gemeinde oder einen Objekttyp legen. Zwei Mehrfamilienhäuser in derselben Strasse können sich deutlich unterscheiden. Die drei wichtigsten Punkte sind Zustand, Mieterspiegel und Potenzial.
Was den Satz nach oben oder unten bewegt
Das Haus selbst
- Zustand und Lebensdauer: Ein gepflegtes Haus mit erneuerten Bauteilen ist berechenbarer als eines, bei dem Dach, Fassade oder Leitungen bald fällig werden. Die anstehenden Sanierungskosten werden entweder im Satz oder als separater Abzug berücksichtigt, nie doppelt.
- Heizung und Energie: Häuser mit Öl- oder Gasheizung gelten als risikoreicher, weil ein Ersatz ansteht und die Vorschriften strenger werden. Gemäss einer Studie von Wüest Partner im Auftrag des Bundesamts für Umwelt zahlen Käufer für fossil beheizte Wohnliegenschaften im Schnitt rund 4 Prozent weniger.
- Mieterspiegel: Liegen die Mieten deutlich unter dem Markt, steckt darin Potenzial. Liegen sie darüber, droht bei Wechseln ein Rückgang. Auch die Mietdauer, häufige Wechsel und die Abhängigkeit von einzelnen grossen Mietern fliessen ein.
- Wohnen oder Gewerbe: Wohnungen gelten als sicherer als Läden oder Büros. Für Geschäftsliegenschaften werden im Schnitt rund 0,5 Prozentpunkte mehr angesetzt.
- Grösse und Käuferkreis: Ein kleines Mehrfamilienhaus kaufen vor allem Privatpersonen. Für grosse Häuser interessieren sich auch Pensionskassen und Fonds. Ein grösserer Käuferkreis drückt den Satz tendenziell nach unten.
- Eigentumsform: Steht das Haus im Baurecht oder handelt es sich um Miteigentum, ist der Wiederverkauf eingeschränkter. Das kann einen Aufschlag rechtfertigen.
- Potenzial: Erlaubt die Zone mehr Wohnfläche, etwa durch eine Aufstockung oder einen Ersatzneubau, steckt ein Zusatzwert im Grundstück. Er wird meist separat gerechnet und nicht einfach über einen tieferen Satz.
Lage und Markt
- Region: Wie gefragt ist die Region als Wohnort, mit Arbeitsplätzen, Verkehrsanbindung und Steuerbelastung? Je stärker die Nachfrage, desto tiefer der Satz.
- Quartier: Lärm, Besonnung, Einkauf und ÖV in Gehdistanz entscheiden mit, wie leicht sich Wohnungen auch in zehn Jahren vermieten lassen. Eine Wohnung in Gehdistanz zum Bahnhof Lyss vermietet sich anders als eine in einem Dorf ohne ÖV-Anschluss.
- Leerstand: Am 1. Juni 2026 standen schweizweit 0,93 Prozent der Wohnungen leer, in der Stadt Bern nur 0,44 Prozent. Wo mehr Wohnungen leer stehen, verlangen Käufer einen Aufschlag.
- Bevölkerung und Arbeitsplätze: Wächst eine Gemeinde, steigt die Nachfrage nach Mietwohnungen. Schrumpft sie, steigt das Risiko.
Zinsen und Rahmenbedingungen
- Zinsen: Steigen die Zinsen für sichere Anlagen, verlangen Investoren auch von Immobilien mehr Rendite. Heute liegt der Leitzins der Nationalbank bei 0 Prozent, zehnjährige Bundesobligationen rentieren rund 0,6 Prozent.
- Finanzierung: Günstige Hypotheken erhöhen die Zahlungsbereitschaft. Strengere Vorgaben der Banken bremsen sie.
- Mietrecht: Das Mietrecht begrenzt Mieterhöhungen. Der hypothekarische Referenzzinssatz (aktuell 1,25 Prozent) bestimmt mit, ob Mieter Senkungen verlangen können. Mehr dazu im Abschnitt zum Mietrecht weiter unten.
- Nachfrage der Grossanleger: Immobilienfonds und Anlagestiftungen haben 2025 so viel neues Kapital aufgenommen wie nie zuvor. Diese Nachfrage hält die Sätze für gute Wohnliegenschaften tief.
Vier häufige Fehler beim Vergleichen
- Real und nominal vermischen: Ein realer Satz gehört zu Mieten ohne Teuerung, ein nominaler zu Mieten mit Teuerung. Wer das vermischt, liegt beim Wert schnell falsch.
- Bruttorendite mit Diskontierungssatz verwechseln: Die Rendite in einem Inserat bezieht sich meist auf die Bruttomiete vor Kosten. Sie ist deutlich höher als der Diskontierungssatz und nicht mit ihm vergleichbar.
- Fondssätze auf ein Einzelhaus übertragen: Die Sätze aus Geschäftsberichten von Fonds gelten für grosse, breit gestreute Portfolios. Ein einzelnes Haus trägt mehr Risiko.
- Risiken doppelt zählen: Ist ein Leerstand oder eine Sanierung bereits in den Zahlen berücksichtigt, darf sie nicht zusätzlich den Satz erhöhen.
Bruttorendite oder Nettorendite: Was zählt?
Die Bruttorendite setzt den Mietertrag ins Verhältnis zum Kaufpreis. Sie ist einfach zu berechnen und taugt für einen ersten Vergleich, verschweigt aber die Kosten. Aussagekräftiger ist die Nettorendite nach Abzug von Betrieb, Unterhalt, Verwaltung und Mietausfällen.
Wie gross der Unterschied ist, zeigen Benchmarks aus der Bewirtschaftung: Die nicht auf die Mieter überwälzbaren Kosten für Betrieb, Bewirtschaftung und Rückstellungen machen bei Mehrfamilienhäusern oft 25 bis 30 Prozent der Nettomiete aus. Eine Bruttorendite von 4,5 Prozent wird so schnell zu einer Nettorendite von gut 3 Prozent. Käufer rechnen mit dieser Zahl, nicht mit der im Inserat.
Wie stark bremst das Mietrecht die Ertragsoptimierung?
Viele Mehrfamilienhäuser im Seeland sind seit Jahrzehnten in Familienhand. Die Mieten sind oft tief und die Mieterinnen und Mieter wohnen seit Jahren im Haus. Das klingt nach grossem Potenzial. Ganz so einfach ist es nicht.
Viele Verkäufer argumentieren mit Mietzinsreserven: Die Mieten seien tief, ein neuer Eigentümer könne sie anheben. Käufer und Banken prüfen genau, wie realistisch das ist. Drei Grenzen sind entscheidend:
- Referenzzinssatz: Mietzinsanpassungen wegen veränderter Hypothekarzinsen richten sich nach dem hypothekarischen Referenzzinssatz, der seit September 2025 bei 1,25 Prozent liegt. Pro Viertelprozentpunkt Veränderung sind 3 Prozent Erhöhung beziehungsweise rund 2,91 Prozent Senkung massgebend. Dazu können 40 Prozent der Teuerung und gestiegene Kosten berücksichtigt werden. Warum der Referenzzinssatz nicht dem Leitzins folgt, erklärt unser Beitrag Leitzins, Festhypothek, Referenzzinssatz.
- Zulässige Rendite: Nach der Rechtsprechung des Bundesgerichts (BGE 147 III 14) gilt eine Nettorendite auf dem investierten Eigenkapital als zulässig, wenn sie den Referenzzinssatz um höchstens 2 Prozentpunkte übersteigt, solange dieser bei 2 Prozent oder tiefer liegt. Beim heutigen Referenzzinssatz sind das 3,25 Prozent.
- Formularpflicht im Kanton Bern: Seit dem 1. Dezember 2025 müssen Vermieter im ganzen Kanton bei Neuvermietungen den bisherigen Mietzins mit amtlichem Formular offenlegen. Bei einer Leerwohnungsziffer von 1,04 Prozent bleibt diese Pflicht bestehen. Mieter können einen Anfangsmietzins unter bestimmten Voraussetzungen innert 30 Tagen anfechten (Art. 270 OR).
Für die Bewertung heisst das: Mietzinsreserven sind etwas wert, aber nur so viel, wie sich rechtlich und praktisch tatsächlich umsetzen lässt, meist erst bei Mieterwechseln.
Eine seriöse Bewertung rechnet darum nicht mit dem theoretisch möglichen Maximum. Sie zeigt, welches Potenzial realistisch und in welchem Zeitraum erreichbar ist.
Wie steht der Markt für Renditeliegenschaften?
Die Nachfrage nach Mehrfamilienhäusern ist hoch. Der IAZI-Index für Renditeliegenschaften stieg im zweiten Quartal 2026 um 1,3 Prozent gegenüber dem Vorquartal und um 4,3 Prozent gegenüber dem Vorjahr. Für die Region Mittelland weist der Transaktionspreisindex von Fahrländer Partner sogar ein Plus von 7,7 Prozent gegenüber dem Vorjahr aus. Getragen wird das von tiefen Zinsen und knappem Wohnraum: Schweizweit stehen weniger als 1 Prozent der Wohnungen leer. Mehr dazu in unserem Marktupdate Q4 2026.
Wenn der Landwert wichtiger wird als die Mieten
Bei älteren Häusern auf grossen Grundstücken lohnt sich ein zweiter Blick. Erlaubt das Baureglement deutlich mehr Wohnfläche, kann ein Ersatzneubau mehr wert sein als das bestehende Gebäude. Dann interessiert nicht nur der Ertragswert, sondern auch der Landwert und was eine Entwicklerin auf dem Grundstück bauen könnte.
In solchen Fällen bewerten wir beide Varianten. So sehen Eigentümerinnen und Eigentümer, ob sich ein Verkauf als Ganzes, eine Aufteilung in Stockwerkeigentum oder ein Verkauf an einen Entwickler mehr lohnt.
Diese Unterlagen braucht es für die Bewertung
- aktueller Mieterspiegel mit Nettomieten, Nebenkosten und Leerständen
- Mietverträge und die letzten Mietzinsanpassungen
- Nebenkosten- und Betriebsabrechnungen der letzten drei Jahre
- Police der Gebäudeversicherung
- Grundbuchauszug mit Dienstbarkeiten und Grundpfandrechten
- Pläne und Flächenangaben
- Liste der Investitionen und Sanierungen der letzten Jahre
- Angaben zur Heizung und, falls vorhanden, ein Gebäudeenergieausweis (GEAK)
Fehlt etwas, ist das kein Hindernis. Vieles lässt sich beschaffen oder neu erarbeiten. Je vollständiger die Unterlagen, desto genauer wird die Bewertung und desto mehr Vertrauen hat später die Käuferschaft.
Beim Verkauf durch Privatpersonen fällt im Kanton Bern die Grundstückgewinnsteuer an. Ein Aufschub wegen Ersatzbeschaffung ist bei vermieteten Mehrfamilienhäusern nicht möglich, wohl aber bei Erbgang oder Schenkung. Wird ein Mehrfamilienhaus innerhalb der Familie übertragen oder von einer Erbengemeinschaft gehalten, ist eine unabhängige Bewertung besonders wichtig. Mehr dazu auf unserer Seite Immobilie geerbt.
Aus der Praxis: Achtfamilienhaus in Nidau
Ein Eigentümer über 75 wollte sein Achtfamilienhaus in Nidau verkaufen. Das Haus war seit jeher in Familienhand, die Mieten waren tief und die Mieter wohnten teils seit vielen Jahren dort. Die bisherige Verwaltung konnte viele Unterlagen nicht mehr liefern. Wir haben Mieterspiegel, Kosten und Zustand darum zu einem grossen Teil selbst erarbeitet.
Auf dieser Grundlage haben wir den Ertragswert und das realistische Mietzinspotenzial bestimmt. Der Verkauf lief diskret. Wir haben acht Investoren angefragt und fünf Angebote erhalten. Verkauft wurde an eine Immobiliengesellschaft, im Rahmen der Bewertung und über der ursprünglichen Erwartung des Eigentümers. Die Mieterinnen und Mieter haben wir erst informiert, als der Verkauf feststand. Ihre Mietverträge blieben unverändert.
Die wichtigste Lehre aus diesem Fall: Eine vollständige Dokumentation hilft enorm, bei der Bewertung genauso wie beim Verkauf.
Was passiert mit den Mietern beim Verkauf?
Ein Verkauf beendet die Mietverhältnisse nicht. Die Mietverträge gehen mit dem Haus auf die neue Eigentümerschaft über (Art. 261 OR). Kündigen kann die Käuferschaft nur unter engen Voraussetzungen, etwa bei dringendem Eigenbedarf. Für die Bewertung bedeutet das: Die bestehenden Mietverträge sind Teil des Werts und können ihn je nach Höhe der Mieten stützen oder bremsen.
Fazit
Ein Mehrfamilienhaus ist so viel wert, wie es nachhaltig abwirft, bewertet mit einem Satz, der Lage, Zustand und Risiko abbildet. Mietzinsreserven zählen nur, soweit das Mietrecht sie zulässt. Wer verkaufen will, sollte Mieterspiegel, Erneuerungsbedarf und Ausnützungsreserven sauber aufbereiten, denn genau dort entscheiden Käufer über Hunderttausende Franken.
Häufige Fragen
Wie wird ein Mehrfamilienhaus bewertet?
In erster Linie über den Ertragswert. Er ergibt sich aus dem nachhaltigen Mietertrag abzüglich der Kosten, kapitalisiert mit einem Zinssatz, der Lage, Zustand und Risiko abbildet. Absehbarer Sanierungsbedarf wird abgezogen. Bei grösseren Objekten kommt oft die DCF-Methode dazu.
Wie stark beeinflusst der Kapitalisierungssatz den Wert?
Sehr stark. Bei einem Achtfamilienhaus mit rund CHF 114’000.– Nettoertrag pro Jahr macht ein halber Prozentpunkt rund CHF 300’000.– bis 400’000.– aus. Darum muss der Satz für jedes Haus einzeln begründet werden.
Welcher Diskontierungssatz gilt für mein Mehrfamilienhaus?
Das lässt sich nicht pauschal nach Gemeinde oder Objekttyp sagen. Zur Einordnung (real, Stand November 2026): In der Stadt Zürich liegen Häuser in gutem Zustand bei rund 2 bis 3 Prozent. In B-Lagen liegen gut vermietete Häuser bei rund 2,5 bis 3,5 Prozent, kleinere oder ältere Häuser bei 3,5 bis 5 Prozent. Für ein konkretes Haus entscheiden Zustand, Mieterspiegel und Potenzial.
Was ist der Unterschied zwischen Bruttorendite und Diskontierungssatz?
Die Bruttorendite setzt die Mieteinnahmen vor Kosten ins Verhältnis zum Preis. Sie steht oft in Inseraten. Der Diskontierungssatz rechnet mit dem Ertrag nach Kosten und berücksichtigt die künftige Entwicklung. Er liegt deutlich tiefer und ist nicht direkt vergleichbar.
Darf ein neuer Eigentümer die Mieten erhöhen?
Nur im Rahmen des Mietrechts. Anpassungen richten sich nach Referenzzinssatz, Teuerung und Kostensteigerungen, die zulässige Nettorendite ist begrenzt. Im Kanton Bern gilt bei Neuvermietungen zudem die Formularpflicht für den Anfangsmietzins.
Reicht eine Online-Bewertung für ein Mehrfamilienhaus?
Für eine erste Orientierung vielleicht. Für einen Verkauf, eine Erbteilung oder die Bank nicht. Mieten, Kosten und Zustand unterscheiden sich von Haus zu Haus so stark, dass es eine Prüfung der Unterlagen und eine Besichtigung braucht.
Soll ich meine Verwaltung mit dem Verkauf beauftragen?
Verwaltungen sind Profis im Verwalten. Bewertung und Verkauf sind eine andere Aufgabe. Die Schärer Immobilien AG führt bewusst keine Verwaltungen und konzentriert sich auf Bewertung, Beratung und Verkauf.
Was kostet die Bewertung eines Mehrfamilienhauses?
Der Aufwand hängt von der Grösse des Hauses und dem Zustand der Unterlagen ab. Sie erhalten darum eine individuelle Offerte. Das Erstgespräch ist unverbindlich.
Quellen und weiterführende Informationen
- Bundesamt für Wohnungswesen: Hypothekarischer Referenzzinssatz
- Mieterverband: Formularpflicht im Kanton Bern ab 1. Dezember 2025
- Kanton Bern: Formular zur Mitteilung des Anfangsmietzinses (PDF)
- IAZI: Immobilienpreisindizes Q2 2026 (Englisch)
- Fahrländer Partner: Metaanalyse Immobilienmarkt Schweiz (PDF)
- UBS: Rendite einer Renditeliegenschaft berechnen
- PwC Schweiz: Immospektive August 2026 (Diskontierungssätze)
- Wüest Partner im Auftrag des BAFU: Die Wirkung von Nachhaltigkeit auf Immobilienwerte (PDF)
- Alphaprop: Entwicklung der Diskontierungssätze
- Obligationenrecht, Art. 261 OR: Veräusserung der Sache
Was ist Ihr Mehrfamilienhaus wert?
Wir bewerten Mehrfamilienhäuser und Renditeobjekte im Berner Seeland nach den Grundsätzen des SIV, prüfen Mieterspiegel, Erneuerungsbedarf und Ausnützungsreserven und zeigen auf, ob sich Verkauf, Aufteilung oder Entwicklung mehr lohnt. Den Verkauf begleiten wir öffentlich oder diskret.
Über den Autor: Noah Schärer ist Inhaber und Geschäftsführer der Schärer Immobilien AG in Lyss. Der Betriebsökonom FH mit Hintergrund im Banking hat einen CAS in Immobilienbewertung, ist Mitglied des Schweizerischen Immobilienschätzer-Verbands (SIV) und begleitet Eigentümerinnen und Eigentümer im Berner Seeland bei Verkauf, Bewertung und Finanzierungsfragen.