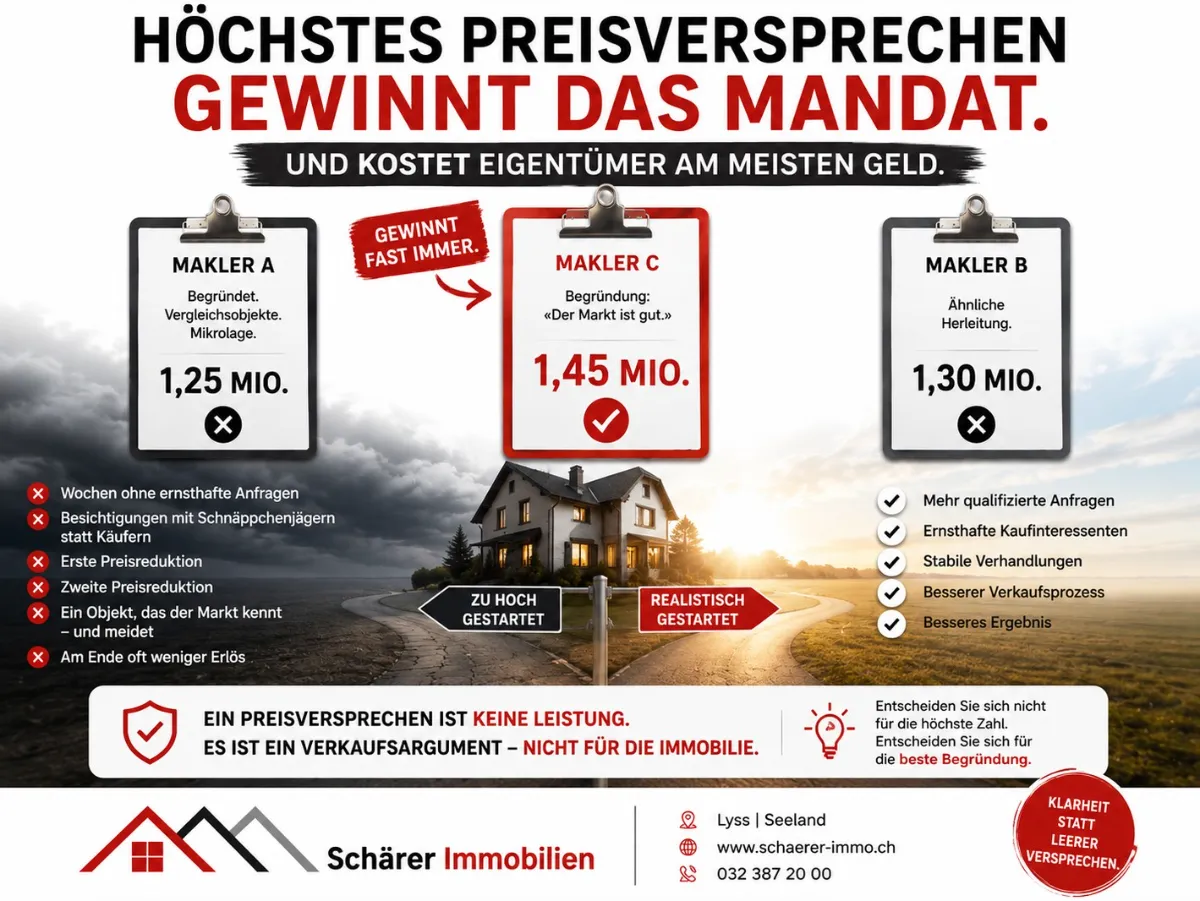
Drei Makler besichtigen dasselbe Haus. Zwei nennen ähnliche Werte und begründen sie mit Vergleichsobjekten und der Mikrolage. Der dritte nennt eine deutlich höhere Zahl und sagt: «Der Markt ist gut.» Wer bekommt das Mandat? Erstaunlich oft der Dritte.
Das ist menschlich. Wer verkauft, hört gern eine hohe Zahl. Nur: Das höchste Preisversprechen gewinnt zwar häufig das Mandat, kostet Eigentümer aber am Ende oft am meisten Geld.
Kurz erklärt: Manche Makler nennen bewusst einen zu hohen Preis, um den Auftrag zu gewinnen. Startet eine Immobilie zu teuer, bleiben ernsthafte Käufer aus, es folgen Preisreduktionen, und das Objekt gilt am Markt als «Ladenhüter». Das Ergebnis ist häufig ein tieferer Erlös als bei einem realistischen Start. Vergleichen Sie deshalb nicht die höchste Zahl, sondern die beste Begründung.
Warum versprechen Makler zu hohe Preise?
In der Branche spricht man vom «Mandat kaufen». Der Auftrag wird nicht mit Leistung gewonnen, sondern mit einer Zahl. Auch das VZ VermögensZentrum warnt, dass viele Makler Mandate gewinnen, indem sie einen unrealistisch hohen Verkaufspreis in Aussicht stellen. Die Logik dahinter ist einfach: Ist der Vertrag erst unterschrieben, lässt sich der Preis später «dem Markt anpassen». Die Enttäuschung trägt dann der Eigentümer, nicht der Makler.
Ein Preisversprechen ist keine Leistung. Es ist ein Verkaufsargument – aber nicht für die Immobilie, sondern für den Makler.
Ein fiktives Beispiel: drei Makler, drei Zahlen
Das folgende Beispiel ist frei erfunden und dient nur der Veranschaulichung. Es beschreibt kein reales Objekt und keinen realen Markt.
- Makler A: 1’250’000 Franken – hergeleitet aus Vergleichstransaktionen, Zustand und Mikrolage
- Makler B: 1’300’000 Franken – ähnliche Herleitung, etwas optimistischer beim Zustand
- Makler C: 1’450’000 Franken – Begründung: «Der Markt ist gut.»
Zwischen A und B liegen 50’000 Franken, das ist eine normale Bandbreite. Makler C liegt 150’000 Franken über B und 200’000 Franken oder 16 Prozent über A. Eine solche Abweichung braucht eine sehr gute Begründung. Fehlt sie, ist die höhere Zahl kein Chancenwert, sondern ein Risiko.
Was passiert, wenn der Angebotspreis zu hoch ist?
Der Verlauf ist oft ähnlich:
- Wochen ohne ernsthafte Anfragen. Kaufinteressenten vergleichen auf den Portalen und sortieren überteuerte Objekte schnell aus.
- Schnäppchenjäger statt Käufer. Wer sich meldet, wartet auf die Preisreduktion oder bietet deutlich tiefer.
- Die erste und zweite Preisreduktion. Sie ist auf den Portalen und für aufmerksame Käufer sichtbar und wird als Schwächesignal gelesen.
- Ein Objekt, das der Markt kennt und meidet. Lange Standzeit weckt Misstrauen: «Was stimmt mit dem Haus nicht?»
- Am Ende oft weniger Erlös als bei einem realistischen Start, dazu Monate Zeitverlust, laufende Kosten und Nerven.
Dazu kommt ein Punkt, den viele unterschätzen: die Finanzierung der Käufer. Banken finanzieren nicht den Kaufpreis, sondern ihren eigenen Belehnungswert. Gemäss den Richtlinien der Schweizerischen Bankiervereinigung ist eine Differenz zwischen höherem Kaufpreis und tieferem Belehnungswert vollständig aus Eigenmitteln zu finanzieren. Ein überhöhter Preis scheitert deshalb oft nicht am Willen, sondern an der Tragbarkeit und den Eigenmitteln der Interessenten.
Aus unserer Praxis: Wir haben schon Liegenschaften übernommen, die zuvor bei einem anderen Anbieter zu teuer im Markt waren. Das ist anspruchsvoll, denn ein solches Objekt ist «verbrannt»: Käufer kennen es bereits und fragen sich, was nicht stimmt. Geholfen hat jeweils nur ein echter Neustart. Wir haben die Liegenschaft zuerst eine Zeit lang vom Markt genommen und sie danach mit komplett neuen Bildern, neuem Titel und neuem Text wieder angeboten – und so verkauft. Einfacher und günstiger ist es, diesen Umweg gar nicht erst zu nehmen.
Was bringt ein realistischer Start?
Ein marktgerechter Angebotspreis spricht die richtige Käufergruppe an, solange das Objekt neu und die Aufmerksamkeit am grössten ist. Das führt typischerweise zu:
- mehr qualifizierten Anfragen in den ersten Wochen
- ernsthaften Interessenten mit geprüfter Finanzierung
- stabilen Verhandlungen, im besten Fall mit mehreren Interessenten gleichzeitig
- einem Ergebnis, das der Bankbewertung der Käufer standhält
Realistisch heisst dabei nicht billig. Es heisst: sauber hergeleitet und gut präsentiert. Wie wir einen Angebotspreis konkret festlegen, beschreiben wir im Beitrag Verkaufspreis festlegen.
Wie vergleichen Sie Maklerbewertungen richtig?
Legen Sie die Zahlen nebeneinander, aber schauen Sie auf das, was dahintersteht. Eine seriöse Einschätzung zeigt:
- Herleitung: Welche Methode wurde verwendet, und wie wurden Zustand, Mikrolage und Besonderheiten berücksichtigt?
- Vergleichstransaktionen: Beruht die Zahl auf tatsächlich erzielten Preisen oder nur auf Angebotspreisen anderer Inserate?
- Käuferprofil: Wer kommt als Käufer in Frage, und kann diese Gruppe den Preis finanzieren?
- Vermarktungsplan: Wie wird das Objekt präsentiert, über welche Kanäle, mit welchem Zeitplan?
- Preisstrategie: Was passiert, wenn nach einigen Wochen die Resonanz fehlt?
Fünf Fragen, die Sie jedem Makler stellen sollten
- Welche vergleichbaren Verkäufe stützen Ihre Zahl?
- Was sind aus Ihrer Sicht die Schwächen meiner Liegenschaft?
- Wie hoch schätzen Sie den Belehnungswert einer Bank ein?
- Was tun Sie, wenn nach sechs Wochen kaum Anfragen eingehen?
- Was steht dazu im Maklervertrag?
Ein Makler, der die Schwächen Ihres Objekts nicht benennen kann oder will, hat es entweder nicht genau angeschaut oder sagt Ihnen, was Sie hören möchten. Worauf Sie beim Vertrag selbst achten sollten, lesen Sie im Beitrag Verkaufsmandat und Maklervertrag. Wer eine unabhängige Zweitmeinung möchte, kann den Wert vorab neutral bewerten lassen.
Warum ist das im Seeland besonders heikel?
Das Seeland besteht aus vielen kleinen Teilmärkten. Wer in Lyss, Studen oder Schüpfen ein Einfamilienhaus sucht, beobachtet die Portale oft über Monate und kennt das Angebot genau. Ein überteuertes Objekt fällt auf, und eine Preisreduktion ebenso. In den Seegemeinden wie Ipsach, Sutz-Lattrigen oder Twann gibt es zudem nur wenige Transaktionen pro Jahr. Gerade dort ist die Versuchung gross, mit einer hohen Zahl zu argumentieren, weil sich wenig direkt vergleichen lässt. Umso wichtiger ist eine nachvollziehbare Herleitung. Einen Überblick über die regionalen Unterschiede finden Sie unter Immobilienmarkt Seeland.
Fazit
Ein hohes Preisversprechen fühlt sich im Erstgespräch gut an und wird im Verkaufsprozess oft teuer. Entscheiden Sie sich nicht für die höchste Zahl. Entscheiden Sie sich für die beste Begründung.
Häufige Fragen
Woran erkenne ich ein überhöhtes Preisversprechen?
An einer fehlenden oder vagen Begründung: keine konkreten Vergleichsverkäufe, keine Aussagen zu Schwächen des Objekts, dafür allgemeine Hinweise auf einen «guten Markt». Liegt eine Zahl deutlich über anderen seriös hergeleiteten Einschätzungen, sollten Sie nach der Herleitung fragen.
Kann ich mit einem hohen Preis starten und später reduzieren?
Möglich ist es, aber riskant. Die ersten Wochen mit der grössten Aufmerksamkeit gehen verloren, und Preisreduktionen werden von Käufern als Verhandlungsspielraum gelesen. Das Ergebnis liegt dann oft unter dem, was ein realistischer Start gebracht hätte.
Warum spielt die Bank des Käufers eine Rolle?
Die Bank finanziert auf Basis ihres eigenen Belehnungswerts. Liegt der Kaufpreis darüber, muss der Käufer die Differenz vollständig mit Eigenmitteln decken. Bei überhöhten Preisen scheitern deshalb viele Käufe an der Finanzierung.
Sind die Zahlen im Beispiel echte Marktwerte?
Nein. Das Beispiel mit 1’250’000, 1’300’000 und 1’450’000 Franken ist frei erfunden und dient nur der Veranschaulichung. Es lässt keine Rückschlüsse auf Preise in einer bestimmten Gemeinde zu.
Quellen und weiterführende Informationen
- VZ VermögensZentrum: Vorsicht bei Immobilienmaklern
- Schweizerische Bankiervereinigung: Richtlinien betreffend Mindestanforderungen bei Hypothekarfinanzierungen (via FINMA)
- HEV Schweiz: Immobilienbewertung
- valuation.swiss – Schweizer Immobilienschätzer-Verband (SIV)
Eine Zahl, die Sie nachvollziehen können
Wir nennen Ihnen keinen Wunschpreis, sondern einen begründeten Wert und eine Strategie, die im Markt trägt. Sprechen Sie mit uns über Ihren Verkauf.
Über den Autor: Noah Schärer ist Inhaber und Geschäftsführer der Schärer Immobilien AG in Lyss. Der Betriebsökonom FH mit Hintergrund im Banking hat einen CAS in Immobilienbewertung, ist Mitglied des Schweizerischen Immobilienschätzer-Verbands (SIV) und begleitet Eigentümerinnen und Eigentümer im Berner Seeland bei Verkauf, Bewertung und Finanzierungsfragen.