«Was bedeutet der Zinsentscheid der Nationalbank für meine Hypothek?» Diese Frage höre ich vor jeder geldpolitischen Lagebeurteilung. Die ehrliche Antwort überrascht viele: Für eine Festhypothek ist der Entscheid fast bedeutungslos. Für eine SARON-Hypothek wirkt er dagegen beinahe unmittelbar. Und für Mietzinse zählt eine dritte Zahl, die mit beiden nur indirekt zu tun hat.
Leitzins, Festhypothek und hypothekarischer Referenzzinssatz werden oft in einen Topf geworfen. Sie entstehen aber in verschiedenen Märkten, folgen unterschiedlichen Regeln und reagieren zu unterschiedlichen Zeitpunkten. Wer sie auseinanderhalten kann, entscheidet bei Hypothekenverlängerung, Kauf oder Verkauf besser.
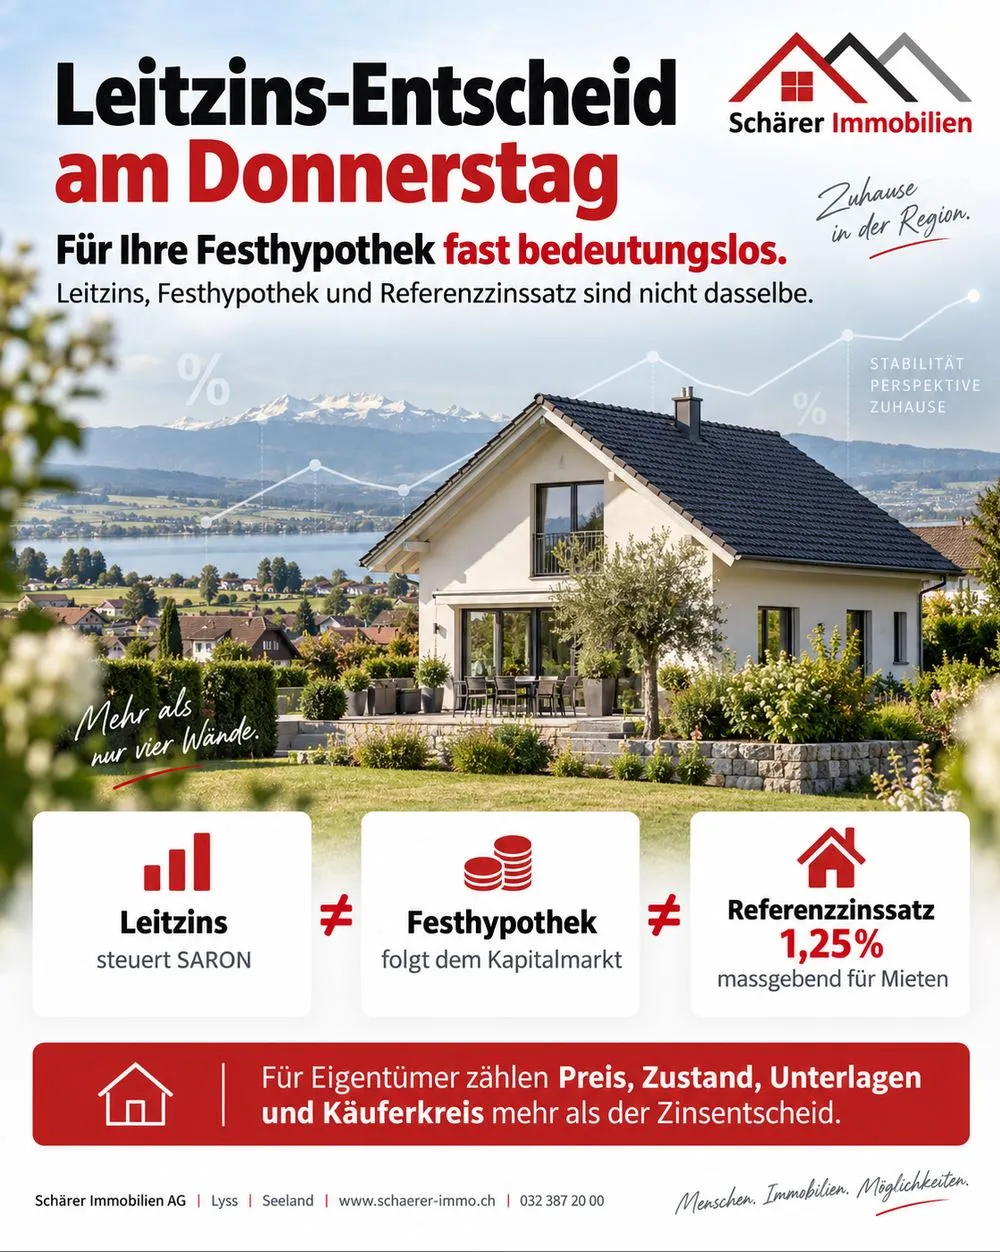
Kurz erklärt: Der SNB-Leitzins steuert die kurzfristigen Geldmarktzinsen und damit direkt die SARON-Hypothek. Festhypotheken richten sich nach den Swap-Sätzen am Kapitalmarkt, also nach den Erwartungen für Zinsen und Teuerung über die ganze Laufzeit. Der hypothekarische Referenzzinssatz ist ein Durchschnitt aller bestehenden Hypotheken in der Schweiz und massgebend für Mietzinsanpassungen – nicht der Leitzins.
Wo stehen die drei Zinssätze aktuell?
Die folgenden Angaben ändern sich laufend. Wir aktualisieren sie regelmässig (Stand: 28.09.2026):
- SNB-Leitzins: 0 Prozent. Die Nationalbank hat ihn am 19. Juni 2025 von 0,25 auf 0 Prozent gesenkt (gültig ab 20. Juni 2025) und seither unverändert gelassen, zuletzt an der Lagebeurteilung vom 24. September 2026.
- Hypothekarischer Referenzzinssatz: 1,25 Prozent, gültig seit dem 2. September 2025. Bei der letzten Publikation vom 1. September 2026 blieb er unverändert; der zugrunde liegende Durchschnittszinssatz betrug 1,31 Prozent (Stichtag 30. Juni 2026).
- Festhypotheken: Die Zinsen für lange Laufzeiten sind seit dem Frühjahr 2026 gestiegen, obwohl sich der Leitzins nicht bewegt hat. Konkrete Sätze hängen von Bank, Laufzeit und Bonität ab und ändern sich täglich.
Die Nationalbank überprüft ihre Geldpolitik viermal jährlich, im März, Juni, September und Dezember. Den Referenzzinssatz publiziert das Bundesamt für Wohnungswesen (BWO) quartalsweise; die nächste Publikation ist auf den 1. Dezember 2026 angekündigt.
Was steuert der SNB-Leitzins eigentlich?
Der Leitzins ist das zentrale Instrument der Schweizerischen Nationalbank. Sie strebt damit an, dass die kurzfristigen besicherten Geldmarktzinsen in Franken nahe am Leitzins liegen. Es geht also um Geld, das sich Banken für sehr kurze Zeit leihen, typischerweise über Nacht. Ziel ist die Preisstabilität, die die SNB mit einer Teuerung von weniger als 2 Prozent pro Jahr gleichsetzt.
Für Eigentümerinnen und Eigentümer heisst das: Der Leitzins sagt wenig darüber aus, was Geld über fünf oder zehn Jahre kostet. Dafür sind andere Märkte zuständig.
Wie hängt die SARON-Hypothek am Leitzins?
Der SARON (Swiss Average Rate Overnight) wird von der SIX täglich berechnet – aus abgeschlossenen Geschäften und verbindlichen Kursen am besicherten Franken-Repomarkt, auf dem sich Banken gegen Sicherheiten Geld leihen. Weil die Nationalbank genau diese kurzfristigen Zinsen nahe am Leitzins hält, bewegt sich der SARON eng mit ihm. Die Mechanik einer SARON-Hypothek:
- Die Bank berechnet den Zins für eine Periode, meist drei Monate, aus dem aufgezinsten SARON dieser Periode.
- Dazu kommt eine Marge, die bei Vertragsabschluss fest vereinbart wird und je nach Bank und Risiko unterschiedlich ausfällt.
- Abgerechnet wird rückwirkend am Ende der Periode, weil der Zins erst dann feststeht.
- Je nach Vertrag wird ein negativer SARON als null behandelt.
Eine Leitzinsänderung kommt damit innert kurzer Zeit in der Zinsrechnung an. Das ist der Vorteil bei sinkenden und der Nachteil bei steigenden Zinsen. Wer eine SARON-Hypothek wählt, sollte auch einen deutlichen Zinsanstieg finanziell verkraften können.
Warum folgt die Festhypothek nicht dem Leitzins?
Eine Festhypothek fixiert den Zins für mehrere Jahre. Die Bank muss sich die Mittel ebenfalls für diese Dauer beschaffen oder das Zinsrisiko absichern. Massgebend sind deshalb die Swap-Sätze am Kapitalmarkt für die entsprechende Laufzeit. Sie spiegeln, was die Marktteilnehmer über die ganze Laufzeit an Zinsen und Teuerung erwarten. Zum Swap-Satz addiert die Bank ihre Marge.
Daraus folgt: Leitzins und Festhypothek können sich in entgegengesetzte Richtungen bewegen. Genau das war 2026 zu beobachten. Die Nationalbank beliess den Leitzins bei 0 Prozent, gleichzeitig stiegen die langfristigen Kapitalmarktzinsen – unter anderem wegen höherer Energiepreise, einer leicht anziehenden Teuerung und steigender Zinsen im Ausland. Lange Festhypotheken wurden dadurch teurer. Nullzins bei der Nationalbank und steigende Festhypotheken sind kein Widerspruch, sondern das Ergebnis zweier verschiedener Märkte.
Was heisst das bei einer anstehenden Verlängerung?
- Kapitalmarkt beobachten, nicht die Nationalbank: Die Entwicklung der Swap-Sätze ist aussagekräftiger als der nächste Zinsentscheid.
- Früh beginnen: Viele Banken bieten Forward-Hypotheken an, mit denen sich ein Zins im Voraus fixieren lässt, in der Regel gegen einen Zuschlag.
- Offerten vergleichen: Die Margen unterscheiden sich zwischen Banken spürbar. Ein Vergleich lohnt sich auch bei einer langjährigen Bankbeziehung.
- Laufzeiten staffeln: Mehrere Tranchen mit unterschiedlichen Laufzeiten verringern das Risiko, zu einem ungünstigen Zeitpunkt alles neu finanzieren zu müssen.
Was ist der hypothekarische Referenzzinssatz – und was nicht?
Der Referenzzinssatz ist kein Zins, den Sie bei einer Bank erhalten. Das BWO ermittelt ihn aus dem volumengewichteten Durchschnittszinssatz der inländischen Hypothekarforderungen der Banken und rundet ihn auf den nächsten Viertelprozentpunkt. Weil darin alle laufenden Hypotheken stecken, auch Festhypotheken, die vor Jahren abgeschlossen wurden, reagiert er sehr träge.
Seine Funktion liegt im Mietrecht: Er ist die Grundlage für Mietzinsanpassungen wegen veränderter Hypothekarzinsen (Art. 13 VMWG). Sinkt er um 0,25 Prozentpunkte, besteht grundsätzlich ein Senkungsanspruch von 2,91 Prozent; steigt er um 0,25 Prozentpunkte, ist eine Erhöhung um 3 Prozent möglich. Teuerung sowie Unterhalts- und Betriebskosten werden separat berücksichtigt. Für Index- und Staffelmieten gilt diese Mechanik nicht.
Wer als Mieter wegen der Nullzinspolitik der Nationalbank eine Mietzinssenkung verlangt, stützt sich also auf die falsche Zahl. Massgebend ist allein der Referenzzinssatz. Er bleibt bei 1,25 Prozent, solange der Durchschnittszinssatz nicht unter 1,13 Prozent sinkt oder über 1,37 Prozent steigt (Stand: 28.09.2026).
Was bedeutet das für Eigentümer im Seeland?
In Gesprächen in Lyss, Biel/Bienne, Nidau oder Aarberg höre ich regelmässig: «Wir warten mit dem Verkauf noch den nächsten Zinsentscheid ab.» Seit Juni 2025 hat sich der Leitzins nicht bewegt. Wer seinen Verkauf damals auf den «richtigen Zinsmoment» verschoben hat, hat seither fünf Entscheide abgewartet und nichts gewonnen.
Der Zinsentscheid ist selten der Grund, weshalb ein Verkauf gelingt oder scheitert. Entscheidend sind ein realistischer Preis, der Zustand, vollständige Unterlagen und ein möglichst breiter Käuferkreis. Hinzu kommt: Banken prüfen die Tragbarkeit mit einem kalkulatorischen Zinssatz von meist 4,5 bis 5 Prozent, nicht mit dem aktuellen Marktzins. Eine Leitzinsänderung um einen Viertelprozentpunkt verändert deshalb kaum, wer sich Ihr Haus leisten kann. Wie diese Rechnung funktioniert, zeigt unser Beitrag Tragbarkeit: Wer kann sich Ihr Haus leisten?
Anders bei Renditeliegenschaften: Wer im Seeland ein Mehrfamilienhaus besitzt, sollte den Referenzzinssatz im Auge behalten, weil er die Mietzinsentwicklung und damit den Ertragswert beeinflusst. Und wer seine eigene Hypothek demnächst erneuert, verfolgt besser die Swap-Sätze und holt früh Offerten ein. Bei der Einordnung hilft unsere Finanzierungsberatung mit Zugang zu einem regionalen Bankennetzwerk.
Fazit
Drei Zinssätze, drei Logiken: Der Leitzins steuert den Geldmarkt und damit die SARON-Hypothek, der Kapitalmarkt bestimmt die Festhypothek, und der Referenzzinssatz regelt die Mieten. Für einen Verkaufsentscheid ist keiner davon der wichtigste Faktor. Für die Finanzierungsstrategie lohnt sich der Blick auf den richtigen Markt.
Häufige Fragen
Sinkt meine Festhypothek, wenn die SNB den Leitzins senkt?
Nein, nicht automatisch. Eine laufende Festhypothek bleibt bis zum Ablauf beim vereinbarten Zins. Bei einem Neuabschluss oder einer Verlängerung zählen die Swap-Sätze am Kapitalmarkt; sie können trotz Leitzinssenkung steigen, wenn der Markt mehr Teuerung oder höhere Zinsen im Ausland erwartet.
Wie schnell wirkt ein Zinsentscheid auf die SARON-Hypothek?
Sehr direkt. Der SARON folgt dem Leitzins eng, weil die Nationalbank die kurzfristigen Geldmarktzinsen nahe am Leitzins hält. In der Zinsrechnung zeigt sich eine Änderung ab der laufenden Zinsperiode, die meist drei Monate dauert.
Kann ich als Mieter eine tiefere Miete verlangen, weil der Leitzins bei 0 Prozent liegt?
Nein. Massgebend für Mietzinsanpassungen ist der hypothekarische Referenzzinssatz, nicht der Leitzins. Er liegt seit dem 2. September 2025 bei 1,25 Prozent (Stand: 28.09.2026). Ob ein Senkungsanspruch besteht, hängt davon ab, auf welchem Referenzzinssatz Ihr aktueller Mietzins beruht.
Soll ich mit dem Hausverkauf auf den nächsten Zinsentscheid warten?
In den meisten Fällen nicht. Die Tragbarkeit der Käufer wird mit einem kalkulatorischen Zins gerechnet, den kleine Leitzinsänderungen nicht berühren. Wichtiger sind ein realistischer Angebotspreis, gute Unterlagen und der passende Zeitpunkt in Ihrer persönlichen Situation.
Quellen und weiterführende Informationen
- Schweizerische Nationalbank: Geldpolitische Lagebeurteilung vom 24. September 2026
- Schweizerische Nationalbank: Die Geldpolitik der SNB
- SIX: SARON – Swiss Average Rate Overnight (Englisch)
- Bundesamt für Wohnungswesen: Hypothekarischer Referenzzinssatz
- BWO: Referenzzinssatz bleibt bei 1,25 Prozent (Mitteilung vom 1. September 2026)
Hypothek erneuern oder Liegenschaft verkaufen?
Wir ordnen Ihre Finanzierungssituation ein, holen bei Bedarf Vergleichsofferten aus unserem regionalen Bankennetzwerk ein und zeigen, was die Zinsentwicklung für Ihre Pläne konkret bedeutet – ohne Verkaufsdruck.
Über den Autor: Noah Schärer ist Inhaber und Geschäftsführer der Schärer Immobilien AG in Lyss. Der Betriebsökonom FH mit Hintergrund im Banking hat einen CAS in Immobilienbewertung, ist Mitglied des Schweizerischen Immobilienschätzer-Verbands (SIV) und begleitet Eigentümerinnen und Eigentümer im Berner Seeland bei Verkauf, Bewertung und Finanzierungsfragen.